Aiuti gli amici a traslocare, a noleggiare un furgone o ad assumere un'azienda per occuparsi dell'intera casa. Poi un divano scivola nella stretta tromba delle scale, una scatola di piatti cade a terra o si forma un graffio profondo sul parquet durante il caricamento. Solo ora sorge la domanda decisiva:Chi paga i danni?
L'assicurazione dei trasporti per traslochi privati non è una protezione completa automatica in Svizzera. Essa si affianca alla responsabilità dell'impresa di trasporti, all'assicurazione mobilia domestica e alla responsabilità privata. Chi confonde questi tre ambiti rischia di ritrovarsi con una lacuna di copertura in caso di sinistro. Le seguenti regole vi aiuteranno a valutare la protezione prima del trasloco in modo obiettivo e senza false promesse.
Il costoso momento di shock durante un trasloco privato
Il giorno del trasloco inizia in modo rilassato. Due amici portano fuori dall'appartamento il divano beige di design, mentre una terza persona tiene aperta la porta d'ingresso. Si sta facendo stretto nella tromba delle scale. Mentre si gira, uno degli aiutanti perde brevemente l'equilibrio, il divano sbatte contro la parete e il bracciolo si strappa.
Il problema non inizia solo con il conto della riparazione. Per prima cosa devi chiarireChi ha organizzato il trasporto, chi ha danneggiato l'oggetto e quale politica si applica proprio a questa causa. Per gli aiutanti privati valgono regole diverse rispetto a una ditta di traslochi professionale. Un furgone noleggiato pone domande diverse rispetto a un trasporto singolo di mobili con montaggio.
La struttura di traslochi svizzera rende questa distinzione particolarmente rilevante. Nel 2022, intorno a9,5% della popolazione residente permanentehanno cambiato appartamento, ovvero a700.000 persone. L'anno scorso era intorno a750.000 persone. IlSchweizer Umzugsstatistik des Bundesamts für Statistikmostra un mercato regolare e leggermente in calo per il trasporto di mobili e masserizie.
Le brevi distanze non proteggono dai danni.40% dei movimentisi è verificato 2022 in un raggio inferiore a2 km, la distanza mobile media nazionale è stata13,7 km. Soprattutto su brevi distanze si verificano spesso danni durante il trasporto, in corrispondenza di porte strette, durante il carico e lo scarico o durante lo stoccaggio temporaneo.
Il mio chiaro consiglio:Chiarire la copertura assicurativa prima del trasporto della prima scatola. Quando si verifica il danno, non c'è quasi tempo per leggere le condizioni generali o discutere la responsabilità con gli amici.
Quando traslochi privatamente dovresti quindi avere una risposta scritta a tre domande:
- Chi trasporta:aiutanti privati, un furgone noleggiato o un'azienda professionale?
- Che cosa viene trasportato:mobili di consumo economici, elettronica di alta qualità, arte, antiquariato o un singolo pezzo difficile da sostituire?
- Quale fase è assicurata:Imballo, smontaggio, carico, viaggio, deposito temporaneo, scarico e montaggio?
Questo controllo stabilisce se è sufficiente la responsabilità di base o se è opportuna un'assicurazione separata sul trasporto. Una promessa spontanea come "È già assicurato" non è sufficiente.
Capire la responsabilità legale e i suoi limiti
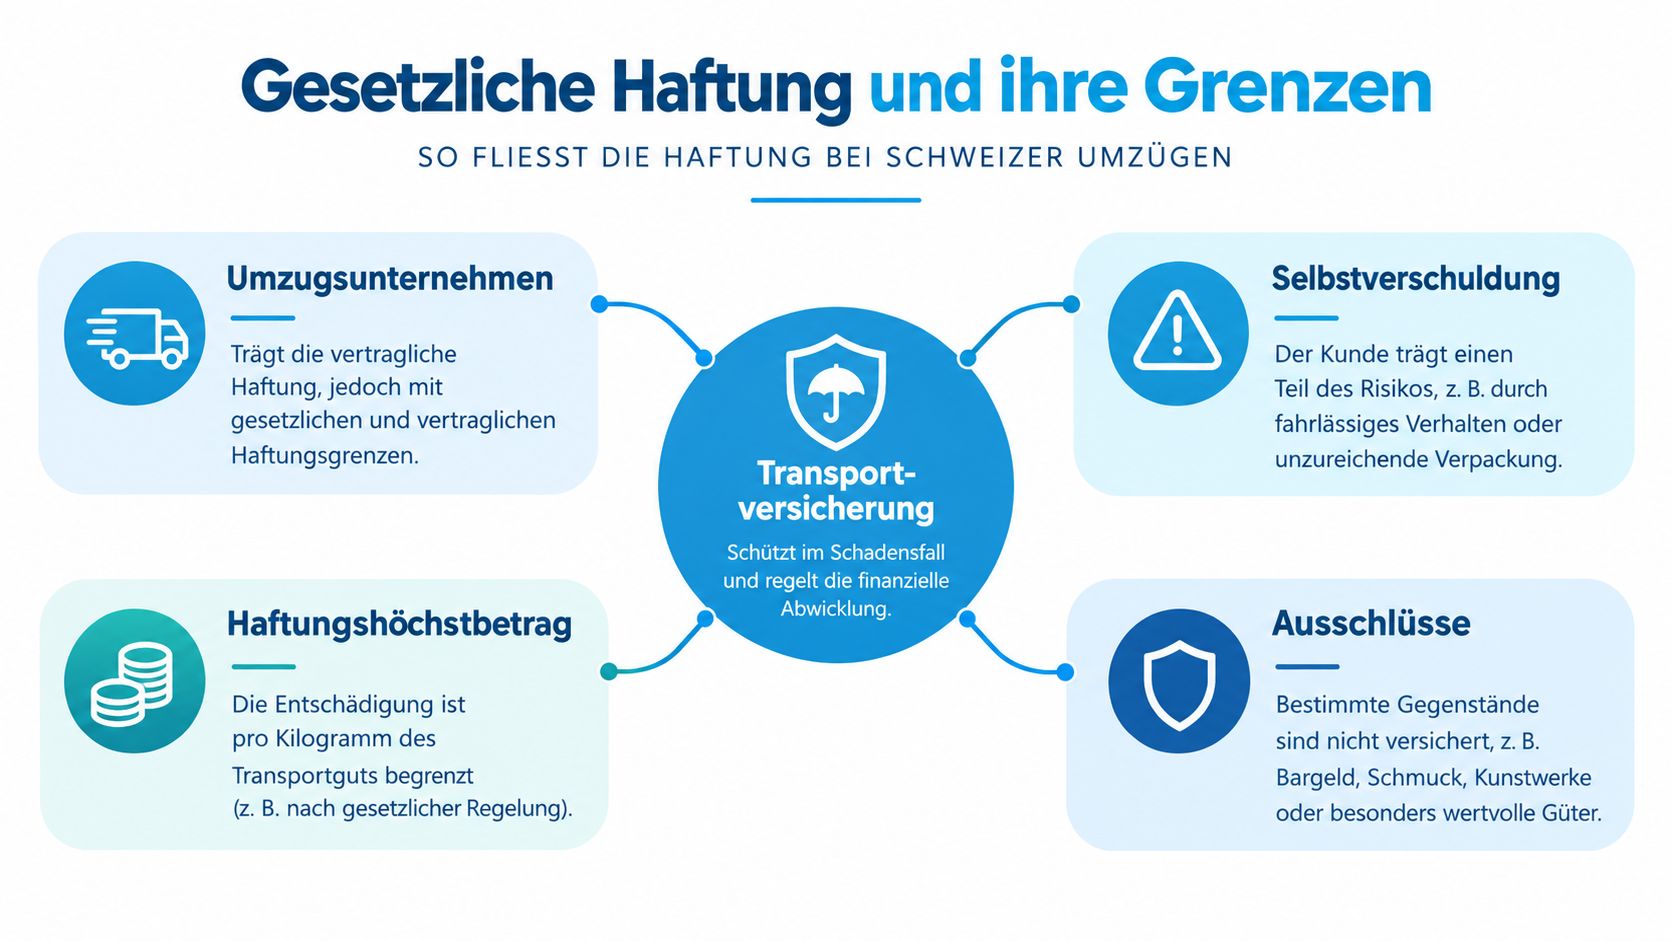
Molti clienti privati presumono che la ditta di traslochi da loro ingaggiata pagherà integralmente eventuali danni. Non è vero. In Svizzera la responsabilità legale del trasportatore si basa generalmente suArt. 447 OR. Il vettore è responsabile dei danni alla merce trasportata se il danno è dovuto a colpa. Questa costituisce una base di responsabilità, ma non un'assicurazione casco totale per l'intero valore a nuovo.
Che cosa prevede effettivamente la responsabilità del vettore
Il contratto specifico e le condizioni generali della società determinano il calcolo del danno. I fornitori spesso limitano la loro responsabilità a:Valore attuale, un importo al chilogrammo o un limite per evento. Nel caso di un oggetto costoso e leggero, una limitazione basata sul peso è particolarmente problematica.
Un esempio rende evidente la lacuna. Un apparecchio elettronico di alta gamma o una sedia di design possono avere un elevato valore di sostituzione, ma pesare relativamente poco. Anche se l'azienda deve rispondere del danno da trasporto, il calcolo contrattuale o legale può risultare nettamente inferiore al valore effettivo.
Le limitazioni tipiche riguardano:
- Negligenza lieve:Le CG possono limitare la responsabilità per comportamenti scorretti di minore gravità.
- Imballaggio proprio carente:Per gli scatoloni imballati autonomamente la prestazione può decadere, se l'imballaggio ha causato il danno.
- Istruzioni inesatte:Indicazioni errate su peso, delicatezza o smontaggio possono influire sulla responsabilità.
- Beni particolarmente delicati:Opere d'arte, antiquariato, denaro contante o determinati apparecchi elettronici richiedono spesso un accordo esplicito.
- Forza maggiore:Eventi al di fuori del rischio di trasporto controllabile possono essere esclusi o trattati diversamente.
Anche un danno all'immobile va considerato separatamente. Un tavolo rotto è un danno alla merce trasportata. Una tromba delle scale danneggiata, un pavimento graffiato o una parete intaccata riguardano invece la proprietà di un terzo e non rientrano automaticamente nella stessa copertura.
Perché il valore attuale spesso non basta
Nel valore attuale si tiene conto del deprezzamento dovuto all'età e all'uso. Ciò può sembrare adeguato per un mobile comune. Per un mobile di design ben conservato, una collezione o un pezzo unico difficilmente sostituibile, il valore attuale non corrisponde però necessariamente all'importo di cui avete bisogno per un rimpiazzo equivalente.
Un'assicurazione trasporto separata può colmare questa lacuna, a seconda della polizza e della dichiarazione. Può includere rottura, graffi, perdita e danneggiamento durante il carico, il trasporto e la consegna. Se siano coperti anche il lavoro svolto in proprio, il montaggio o il deposito temporaneo deve risultare esplicitamente dalle condizioni assicurative.
Prima del conferimento dell'incarico, questi punti vanno quindi inseriti nella lista di verifica scritta:
- Valore assicurato:Vale il valore attuale o il valore di sostituzione?
- Limite di responsabilità:L'indennizzo avviene per chilogrammo, per evento o secondo un'altra base?
- Franchigia:Quale importo sostenete voi stessi per ogni danno?
- Imballaggio:Gli scatoloni imballati autonomamente sono inclusi?
- Oggetti speciali:Sono stati notificati opere d'arte, antiquariato, elettronica o strumenti musicali?
- Fasi del trasporto:La protezione inizia al ritiro e termina solo dopo il montaggio oppure già alla consegna?
Chi non risponde a queste domande non conosce la propria copertura assicurativa. LaSchweizer Übersicht zur Haftung bei Transportschädenrichiama anch'essa l'attenzione sull'importanza del valore attuale, dei limiti al chilogrammo, delle esclusioni e di una documentazione immediata del danno.
Assicurazione mobilia domestica e responsabilità civile privata a confronto
L'assicurazione mobilia domestica è importante durante un trasloco, ma non sostituisce automaticamente un'assicurazione trasporto. Le condizioni assicurative svizzere prevedono, in caso di trasloco all'interno della Svizzera, una protezione di principio presso la vecchia e la nuova ubicazione nonché durante la fase del trasloco. Ciò non significa però che ogni danno da urto, rottura o caduta durante il trasporto a mano sia assicurato.
LaAVB der Schweizerischen Versicherungsverbände zur Hausratversicherungdistinguere tra i beni domestici assicurati, i rischi assicurati, le esclusioni, la somma assicurata e la franchigia. Incendio, acqua o furto possono essere assicurati. Un oggetto che cade dalle mani durante il carico, invece, può essere coperto solo in misura limitata o non esserlo affatto.
| Tipo di assicurazione | Copertura tipica in caso di trasloco | Esclusioni e limiti importanti |
|---|---|---|
| Assicurazione economia domestica | Protezione dei beni domestici nel vecchio e nel nuovo domicilio, a seconda dei rischi assicurati | Danni da trasporto dovuti a urti, rottura o caduta spesso esclusi o limitati; prestare attenzione a franchigia e somma assicurata |
| Assicurazione responsabilità civile privata | Danni che una persona assicurata causa colposamente a terzi | L'aiuto a titolo di cortesia può comportare solo una responsabilità limitata; i danni ai propri beni domestici non sono assicurati |
| Responsabilità del vettore | Danni alla merce trasportata presa in consegna, secondo legge e contratto | Possibili valore venale, limite per chilogrammo, limite per evento, errori d'imballaggio e ulteriori esclusioni |
| Assicurazione trasporto separata | A seconda della polizza: rottura, graffi, perdita o danneggiamento durante determinate fasi del trasporto | Verificare dichiarazione, imballaggio, lavori eseguiti in proprio, montaggio, deposito, franchigia e termini di notifica |
Gli aiutanti privati non sono un'impresa di traslochi
Quando gli amici aiutano gratuitamente a trasportare, si crea una situazione di cortesia. La responsabilità civile privata dell'aiutante non copre automaticamente ogni danno alla proprietà della persona aiutata. Determinanti sono le condizioni contrattuali concrete e la questione se sussista un comportamento che fonda la responsabilità.
Non si tratta di un problema teorico marginale.Il 62 % delle persone che hanno traslocato negli ultimi dieci anni ha organizzato il cambio di domicilio privatamente; tra i 18 e i 35 anni la quota era del 77 %.Questi dati provengono daiZurich-Hinweisen zur Umzugsplanung. Chi coinvolge gli amici non dovrebbe quindi verificare solo dopo l'incidente se la loro responsabilità civile privata interviene davvero.
Chiarite in anticipo chi trasporta gli oggetti delicati. Mobili di valore ed elettronica non vanno collocati tra due scatoloni se nessuno sa come fissarli. Se noleggiate voi stessi un furgone, verificate inoltre le condizioni di noleggio, l'assicurazione del veicolo e la responsabilità per il carico.
Informate il vostro assicuratore economia domestica prima del trasloco sulla data, sul nuovo indirizzo e su un eventuale adeguamento della somma assicurata. In caso di trasloco all'estero, la copertura dell'economia domestica termina di regola al più tardi alla fine dell'anno assicurativo, salvo accordi diversi. Una polizza svizzera non va quindi tacitamente intesa come protezione valida all'estero.
Quando un'assicurazione trasporto conviene davvero
Una polizza supplementare non è economicamente sensata per ogni mobile. Conviene là dovela perdita possibile sarebbe difficilmente sostenibile, il valore è rappresentato male dalla responsabilità di base oppure si sommano più fasi di trasporto rischiose.
La statistica svizzera dei traslochi mostra che il rischio varia notevolmente a seconda dell'economia domestica. Nel 2022 il tasso di trasloco nelle case plurifamiliari era del10,8 %, nelle case unifamiliari del5,1 %. Nel 2024 le persone che abitavano in appartamenti di una o due stanze hanno traslocato con un tasso del15,3 %circa il doppio rispetto alle persone in appartamenti di almeno quattro stanze, il cui tasso era del7,4 %. Queste cifre tratte daiBFS- und BWO-Daten zur Wohnmobilitätnon dicono nulla sull'entità individuale dei danni, ma mostrano quanto possano variare i volumi trasportati e le situazioni di trasloco.
Una decisione pratica in quattro passaggi
Primo: determinate il valore.Create un inventario e contrassegnate gli oggetti che non potete sostituire a breve termine. Per mobili di valore, opere d'arte o apparecchi elettronici, utilizzate il valore di sostituzione documentabile e raccogliete scontrini d'acquisto, numeri di serie e fotografie.
Secondo: verificate il tipo di trasporto.Un singolo mobile, un ordine online, uno smaltimento o un intero arredamento domestico presentano profili di rischio diversi. Un trasporto con ritiro, deposito temporaneo, nuova consegna e montaggio comporta più interfacce rispetto a un tragitto diretto.
Terzo: leggete le fasi di copertura.La polizza deve indicare chiaramente se è valida durante il ritiro, l'imballaggio, il carico, il tragitto, la permanenza in deposito, lo scarico e il montaggio. Un'assicurazione che copre solo il tragitto non serve in caso di danno durante il lavoro svolto in proprio.
Quarto: confrontate la franchigia e la possibile copertura insufficiente.Per un mobile usato e sostituibile a basso costo può essere ragionevole assumersi in proprio un danno limitato. Per un pezzo unico di valore elevato questa strategia è quasi sempre sbagliata, soprattutto se la responsabilità del trasportatore considera solo il valore attuale o un limite basato sul peso.
Un'assicurazione di trasporto è particolarmente indicata nei casi seguenti:
- Mobili di design e antiquariato:Il valore affettivo o di mercato non può essere rappresentato in modo affidabile attraverso il peso.
- Elettronica di pregio:Un apparecchio leggero può concentrare un valore elevato.
- Opere d'arte e pezzi unici delicati:Rotture o graffi possono essere difficilmente riparabili.
- Deposito temporaneo:La competenza può cambiare nel passaggio dal trasporto al deposito.
- Percorsi combinati:Più ritiri, trasbordi e consegne aumentano il numero di passaggi critici.
Regola empirica dal profilo economico:Non assicurate ogni scatolone per automatismo. Assicurate gli oggetti e le fasi di trasporto la cui perdita non potete compensare senza problemi, né dal punto di vista finanziario né da quello pratico.
Presso un fornitore come TIXPI potete verificare leKosten einer Transportversicherungper l'incarico concreto. Anche in questo caso è determinante l'effettiva portata della copertura, non solo il prezzo.
Notifica del danno e documentazione nella pratica
Un danno senza prove diventa rapidamente una discussione basata su supposizioni. Un reclamo verbale al team di trasloco non basta. Vi serve un collegamento verificabile tra lo stato precedente al trasporto, lo svolgimento e lo stato al momento della consegna.
Prima del trasporto
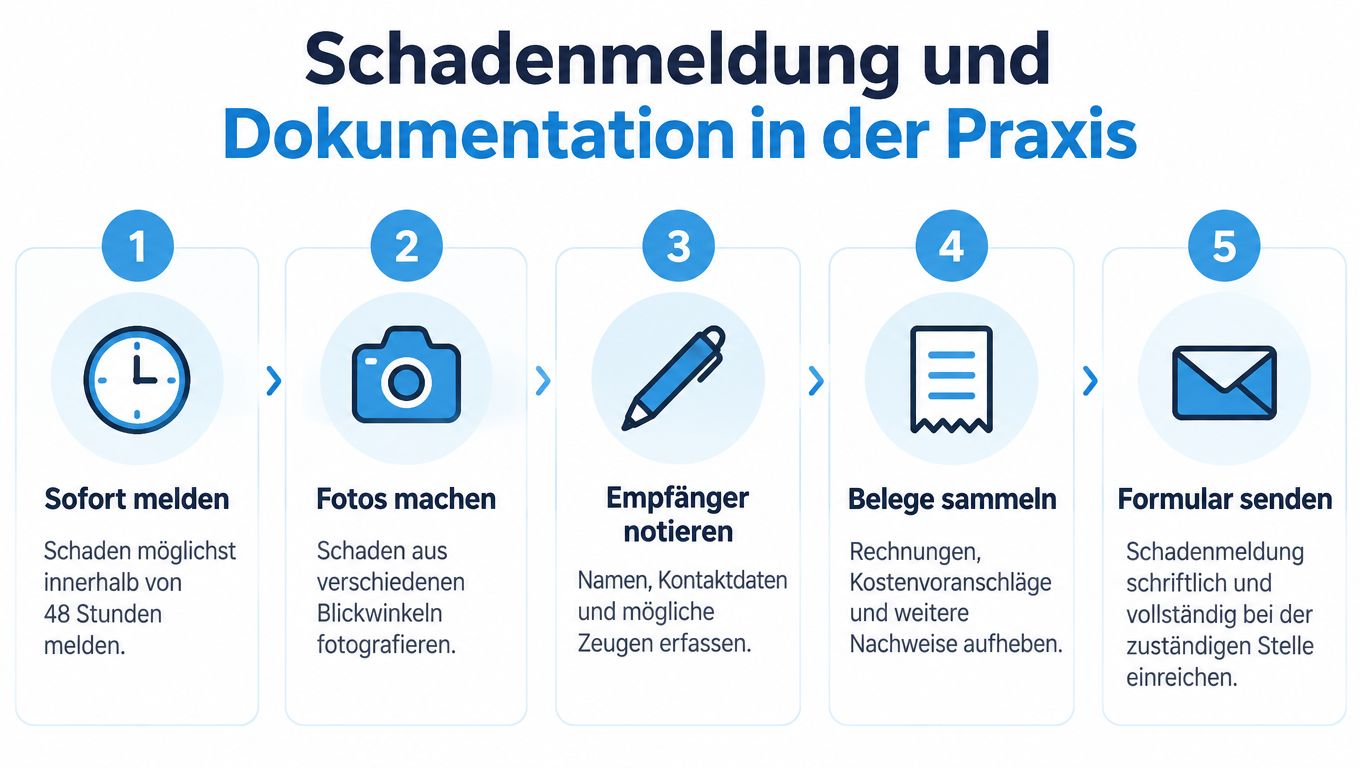
Fotografate gli oggetti di valore da più prospettive. Prestate attenzione a spigoli, superfici, collegamenti e graffi già presenti. Completate le immagini con un inventario, gli scontrini d'acquisto, i numeri di serie e una breve descrizione dello stato.
Annotate anche le particolarità dell'imballaggio. Uno schermo è stato trasportato nella confezione originale? Avete smontato voi stessi un mobile? Le viti sono state etichettate? Queste indicazioni aiutano in seguito a circoscrivere la causa del danno.
Alla consegna
Controllate mobili, apparecchi e scatoloni possibilmente subito. I danni visibili vanno riportati con una descrizione precisa nel rapporto di lavoro o di consegna. Non scrivete semplicemente «divano danneggiato», ma descrivete il punto, il tipo e l'entità del danno.
Fotografate l'oggetto da più angolazioni e procuratevi una copia del rapporto firmato. Fatevi dare i nomi delle persone presenti, se hanno visto il danno o lo stato al momento della consegna.
Dopo il disimballaggio
I danni occulti si scoprono spesso solo all'apertura degli scatoloni. Controllate quindi tempestivamente le suppellettili e conservate gli imballaggi danneggiati. Non smaltite né riparate l'oggetto prima che l'impresa di trasporto o l'assicuratore abbiano potuto esaminare le prove.
Per la notifica dovreste raccogliere almeno i seguenti documenti:
- Foto datate:Immagini dello stato precedente, foto dell'imballaggio e dettagli del danno.
- Lista d'inventario:Oggetto, stato, valore ed eventualmente numero di serie.
- Rapporto di consegna:Con l'annotazione del danno e i dati relativi alla consegna.
- Giustificativi:Scontrino d'acquisto, preventivo dei costi di riparazione o indicazione del valore verificabile.
- Denuncia scritta del danno:Per e-mail o tramite il formulario prescritto.
La prassi delle Condizioni generali svizzere degli spedizionieri indica per l'adeguata notifica del danno al più tardisette giorni. Altri contratti o polizze possono prevedere termini più brevi o requisiti aggiuntivi. Unapraktische Übersicht zur Schadenmeldung bei Umzugsschädenrichiama quindi l'attenzione sulla documentazione immediata e sulla denuncia scritta.
Non segnalate il danno solo quando tutte le formalità sono chiarite. Inviate una denuncia scritta provvisoria entro il termine contrattuale e inoltrate successivamente i giustificativi mancanti, se il contratto lo consente. Per l'archiviazione ordinata di polizza, inventario, foto e corrispondenza è utile unaCheckliste für Versicherungsunterlagen.
In caso di danno non conta il reclamo più rumoroso, ma la prova più pulita.
La vostra guida strategica per il prossimo trasloco
Una buona prevenzione per il trasloco non inizia con il carico, ma con una decisione su rischio e responsabilità. Affrontate i seguenti punti in quest'ordine.
Prima della prenotazione
Registrate le suppellettili stanza per stanza. Contrassegnate gli oggetti di valore, fragili e difficilmente sostituibili. Verificate se il valore assicurato indicato corrisponde al valore di rimpiazzo e se la vostra assicurazione mobilia domestica conosce il nuovo indirizzo e la fase del trasloco.
Scegliete poi il modello di trasporto. Per un'abitazione completa può essere sensato rivolgersi a un'impresa professionale. Per un singolo mobile valgono requisiti diversi rispetto allo sgombero di un appartamento con deposito intermedio. Con gli aiutanti privati non dovreste considerare la responsabilità per atto di cortesia come un'assicurazione completa automatica.
Prima della data del trasloco
Fatevi confermare per iscritto dal trasportatore:
- Base di responsabilità:Responsabilità legale, limiti delle CG e calcolo secondo il valore attuale o un altro valore.
- Estensione della copertura:Carico, viaggio, scarico, montaggio e deposito.
- Prestazione propria:Imballaggio, smontaggio e veicoli noleggiati in proprio.
- Beni speciali:Opere d'arte, antiquariato, elettronica e mobili particolarmente delicati.
- Termini di notifica dei danni:Forma, destinatario e canale di notifica ammesso.
Documentate lo stato prima del trasporto. Etichettate le parti dei mobili smontati, fissate i componenti sciolti e utilizzate imballaggi adeguati per gli apparecchi delicati. Informate anche l'amministrazione o il locatore se un ascensore, una scala o superfici comuni devono essere protetti in modo particolare.
Il giorno del trasloco e dopo
Designate una persona che documenti lo svolgimento e la consegna. Fate registrare immediatamente nel rapporto i danni visibili. Controllate scatoloni e mobili nella nuova sede e segnalate per iscritto i danni occulti senza indugio.
Per singoli mobili, consegne o montaggi potete confrontare ilMöbeltransport mit passenden Transportoptionen. Decisiva non è solo la prenotazione più comoda, ma la combinazione di tipo di trasporto, valore, consegne e chiara attribuzione delle responsabilità.
Domande frequenti sulle assicurazioni per il trasloco
La copertura vale anche in caso di deposito temporaneo?
Non automaticamente in ogni fase. La polizza di trasporto può terminare con la consegna al magazzino, mentre per la durata del deposito valgono altre condizioni contrattuali. Fatevi confermare per iscritto se umidità, furto, danneggiamenti durante il deposito e il successivo prelievo sono assicurati. Il magazzino dovrebbe figurare nel contratto con luogo, condizioni ed estensione della responsabilità.
Un furgone noleggiato in proprio è assicurato?
L'assicurazione del veicolo non protegge automaticamente la mobilia nel vano di carico. In caso di trasloco fai da te dovete verificare separatamente la copertura del veicolo, la merce caricata, la franchigia e i danni dovuti a un fissaggio errato. Inoltre, la responsabilità civile privata non risarcisce senz'altro i danni ai vostri stessi mobili.
Cosa vale in caso di aiutanti privati?
Un aiuto di cortesia non è una prestazione di trasporto professionale. Se la responsabilità civile privata di un amico intervenga dipende dal comportamento concreto e dalle condizioni assicurative. Discutete i ruoli in anticipo ed evitate di affidare oggetti di particolare valore senza accordi chiari.
Cosa succede in caso di trasloco all'estero?
In caso di trasloco dalla Svizzera all'estero, la copertura dell'economia domestica esistente può terminare al più tardi alla fine dell'anno assicurativo. Per il trasporto transfrontaliero occorre una verifica separata di fase di trasporto, Paese di destinazione, dogana, deposito e somma assicurata. Non affidatevi a una polizza svizzera per l'economia domestica senza conferma scritta.
Devo notificare un piccolo danno?
Sì, se volete tutelare i vostri diritti. Un danno può aggravarsi dopo il disimballaggio oppure risultare difficile da dimostrare in seguito. Fotografatelo, annotatelo nel rapporto e notificatelo entro il termine contrattuale, anche se non conoscete ancora la riparazione definitiva.
TIXPI organizza traslochi privati, singoli trasporti di mobili e consegne con montaggio opzionale e indica il prezzo massimo prima della prenotazione. Verificate per il vostro incarico il trasporto adeguato e la copertura assicurativa, e visitateTIXPIprima che un piccolo problema di trasloco si trasformi in una costosa controversia.