Chi vuole acquistare una casa di proprietà per appartamenti in Svizzera di solito ha bisogno di20% mezzi propri, di cui10% come liquidità non costituita in pegno. Inoltre dovreste pianificaredal 3 al 5% del prezzo di acquistol'imposta notarile, catastale e di trasferimento, perché questi due blocchi di costi sono spesso sottovalutati dai nuovi acquirenti.
Molti calcolano semplicemente il prezzo di acquisto e l'ipoteca e finiscono fino quindi nel primo caso al contratto di prenotazione. In Svizzera l'acquisto di un appartamento non è un singolo atto di acquisto, ma una sequenza di finanziamenti, valutazioni, tasse cantonali, questioni di approvazione e solo dopo il trasloco. Se impostato correttamente, non solo ti risparmi lo stress, ma spesso ti risparmi anche da costose decisioni sbagliate.
Perché acquistare un appartamento in Svizzera non è un prodotto standard
Il primo errore è banale e costoso. Molte persone guardano l'annuncio, sommano i propri risparmi e credono che la strada sia libera. In Svizzera le cose funzionano diversamente: prima il finanziamento, poi la visione. Chi stravolge quest'ordine si innamorerà di un appartamento che poi fallirà a causa della banca, del valore del prestito o dell'approvazione.
Regola pratica:Chiarire prima il finanziamento, poi visionarlo. Chi prima guarda e poi calcola, negozia finanziariamente troppo tardi.
Prima della prima visione è necessario un chiaro chiarimento preliminare. Ciò significa che sul tavolo devono essere messi sul tavolo il reddito, gli obblighi attuali e la fonte del capitale proprio. I fondi propri rigidi del 10% sono particolarmente delicati perché non possono provenire dalla previdenza professionale quando si tratta di proprietà abitativa ad uso proprio.
Altrettanto importante è l'ordine in cui l'acquisto viene concluso, trasferito e approvato. Chi giudica un appartamento solo in base alla sua ubicazione e alla planimetria, dimentica subito che l'acquisto non si riduce ad un appuntamento notarile. In molti casi ci sono imposte cantonali sui trasferimenti, questioni pratiche di trasloco e, a seconda dello status, questioni di licenza. Questo va chiarito prima dell'assunzione dell'impegno, non dopo.
Il secondo errore di riflessione riguarda il valore interno della banca. La banca non si basa sul prezzo desiderato, bensì sul proprio rapporto prestito/valore. Se questo è inferiore, il finanziamento diventa immediatamente più ristretto e la differenza deve provenire da capitale proprio aggiuntivo. Proprio per questo motivo una bella pubblicità non è mai sufficiente come base per un acquisto.
QuestoPrincipio del valore più bassorende l'acquisto in Svizzera prudente e consapevole. Questo è scomodo per gli acquirenti, ma giusto. La banca si protegge dai pagamenti in eccesso e tu devi aspettarti una valutazione che può essere inferiore al prezzo di mercato.
Se vuoi preparare adeguatamente la chiusura, controlla prima il finanziamento, l'approvazione e la logistica del trasloco, e solo dopo l'appartamento stesso. La sezione successiva mostra come interagiscono esattamente capitale proprio, Loan-to-Value e convenienza.
Capitale, Loan-to-Value e convenienza comprendono
Quando si tratta di un condominio in Svizzera, non è il prezzo di quotazione a decidere, ma piuttosto la logica bancaria. Se te ne accorgi troppo tardi, perdi tempo, potere negoziale e spesso l'appartamento che desideri. In pratica per la proprietà abitativa ad uso proprio vale:20% di capitale proprio, di cuialmeno il 10% del prezzo di acquistoda liquidità non costituita in pegno. Chi non riesce a dimostrare chiaramente questa quota di capitale proprio fallirà rapidamente l'esame preliminare.
Il secondo ostacolo è questoValore di anticipoLa banca valuta internamente l'immobile e questo valore può essere inferiore al prezzo d'acquisto. In tal caso la banca finanzia solo sulla base del valore da essa accettato, non sulla base della tua offerta. È proprio qui che nasce spesso una lacuna di finanziamento, colmabile unicamente con capitale proprio aggiuntivo. Chi prepara seriamente la conclusione chiarisce quindi le questioni di finanziamento, trasloco e autorizzazioni prima del pagamento della riservazione, non dopo.
Ecco come interviene il principio del valore minimo
Ilprincipio del valore minimorende l'acquisto in Svizzera conservativo. Protegge la banca da un pagamento eccessivo, ma ti obbliga a uno sguardo realistico sul mercato. Nelle località più ambite ciò è particolarmente spiacevole, perché il prezzo di mercato sale rapidamente, mentre la banca valuta più in basso.
La conseguenza pratica è chiara. Un'ipoteca copre solo il valore accettato dalla banca e la differenza deve essere compensata con mezzi propri. Chi calcola in modo troppo stretto mette in pericolo l'intera transazione.
La sostenibilità non viene verificata con il tuo tasso effettivo
Per la sostenibilità non conta il tasso attualmente offerto. I creditori calcolano con un tasso d'interesse figurativo di circa4,5 a 5 %, a cui si aggiungono ammortamento e manutenzione. L'onere non dovrebbe di norma superare un terzo del reddito lordo. La FINMA indica per l'abitazione primaria un limite del33 % del reddito lordo sostenibile FINMA-Faktenblatt zum Hypothekarmarkt.
| Voce | Valore indicativo | Osservazione |
|---|---|---|
| Mezzi propri totali | 20 % | Usuale per l'abitazione primaria |
| Mezzi liquidi effettivi | 10 % | Non costituiti in pegno, non da prelievo anticipato della previdenza |
| Anticipo tramite ipoteca | max. 80 % | Riferito al valore di anticipo accettato |
| Tasso d'interesse figurativo | circa 4,5 a 5 % | Per il calcolo della sostenibilità |
| Sostenibilità | circa 33 % | Interessi, ammortamento e manutenzione insieme |
Chi ha già altri impegni deve fare questo calcolo per tempo. Conta anche l'indebitamento esistente. Per una preparazione accurata aiuta uno sguardo aTipps zur DSCR-Verbesserung, non perché si tratti dello stesso quadro di finanziamento, ma perché la logica evita lo stesso errore, quello di pianificare in modo troppo stretto.
Modelli ipotecari a confronto diretto
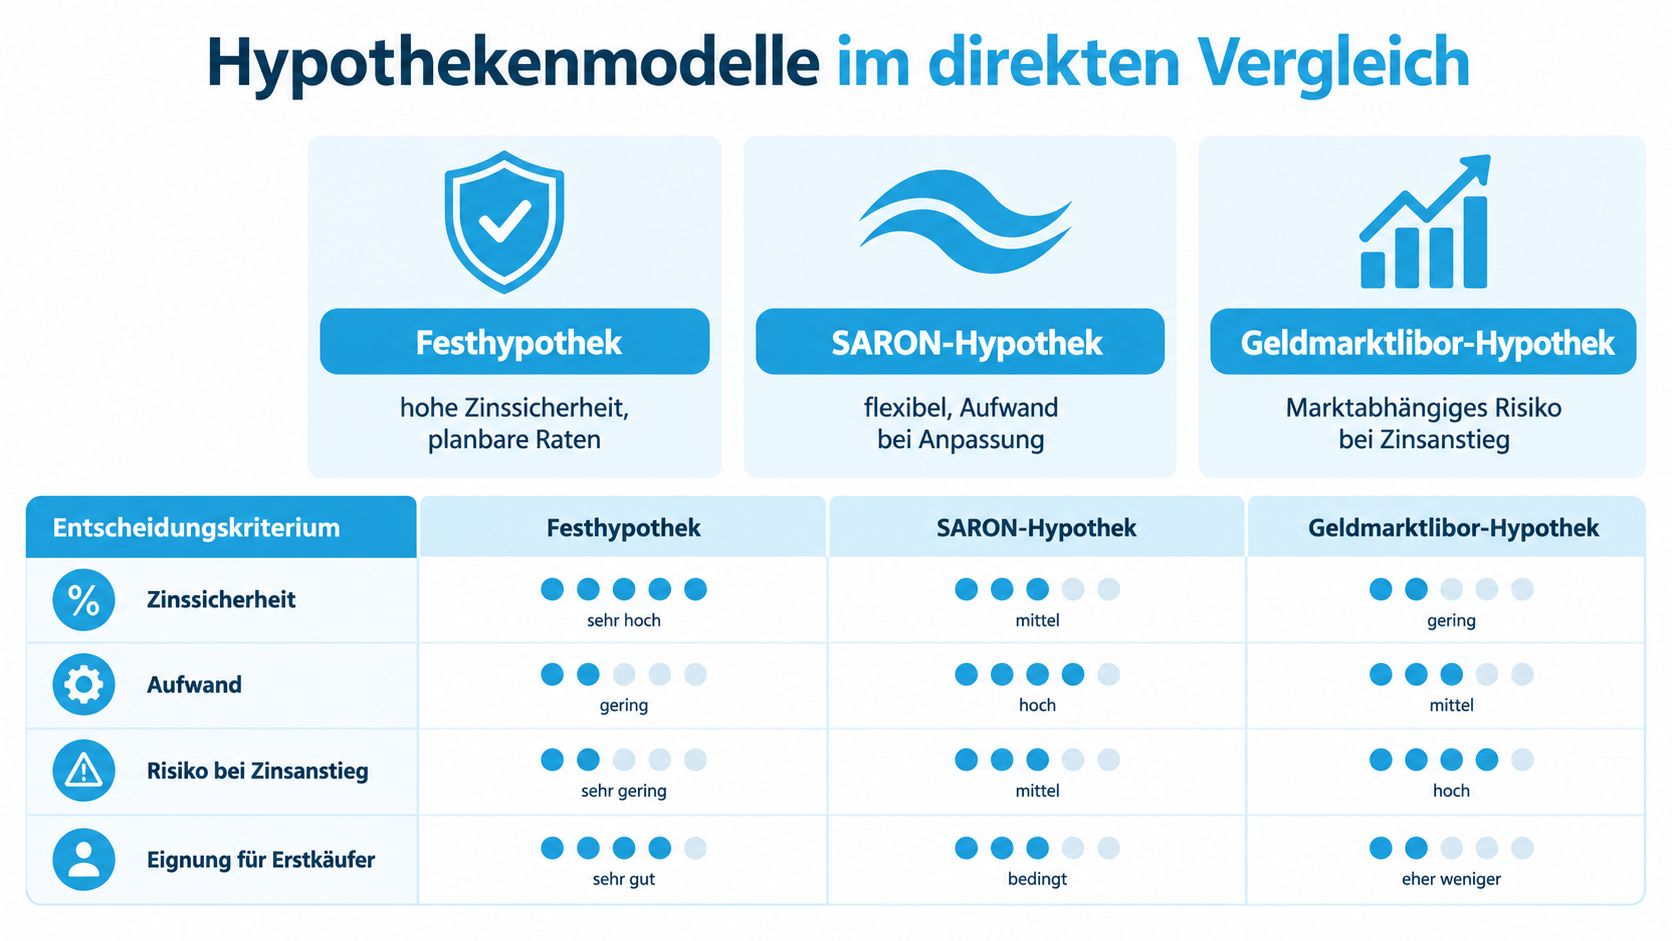
La scelta dell'ipoteca non è una decisione di stile di vita, bensì un profilo di rischio. Chi acquista per la prima volta desidera di solito sicurezza, ma spesso sottovaluta quanto onere, flessibilità e rischio di tasso differiscano a seconda del modello.
L'ipoteca fissa è per molti primi acquirenti l'inizio più lineare
L'ipoteca fissaoffre sicurezza di pianificazione. Chi vuole mantenere il proprio onere mensile tranquillo e prevedibile trova qui di solito la soluzione migliore. Il prezzo da pagare è una minore flessibilità, perché ti vincoli per una determinata durata e non puoi semplicemente approfittare di tassi in calo.
Non è una cattiva scelta. Al contrario, per acquirenti con una sostenibilità limitata o pochi margini è spesso la soluzione più ragionevole, perché limita chiaramente il rischio di tasso.
SARON e Libor del mercato monetario sono più dinamici, ma più impegnativi
L'ipoteca SARONè più flessibile, ma richiede maggiore attenzione. È adatta ad acquirenti che possono sostenere le oscillazioni dei tassi e che tengono attivamente sotto controllo il proprio finanziamento. La classicaipoteca Libor del mercato monetarioè nella pratica il modello di confronto più datato, che riflette la stessa logica del tasso vicino al mercato, quindi maggiore prossimità al mercato, ma anche maggiore incertezza in caso di rialzo dei tassi.
Per chi acquista per la prima volta vale quindi un ordine semplice. Se la riserva è ridotta, prevale la sicurezza. Se il tuo reddito è stabile e sei in grado di sopportare le oscillazioni, un modello più legato al mercato può avere senso, ma non come riflesso automatico, bensì per convinzione.
Non interpretare male l'ammortamento
A partire da un grado di anticipo più elevato l'ammortamento diventa rilevante, ed è proprio qui che molti acquirenti commettono errori. Vedono solo la rata mensile, ma non la pressione di rimborso che agisce sullo sfondo. L'ammortamento indiretto tramite il pilastro 3a può essere sensato se vuoi preservare la liquidità e al tempo stesso procedere in modo fiscalmente corretto.
Raccomandazione chiara:Prima testare la sostenibilità sotto stress, poi scegliere l'ipoteca. Chi inverte l'ordine ottimizza spesso il tasso d'interesse e peggiora il rischio.
Preventivare in modo realistico le spese accessorie d'acquisto
Un appartamento è firmato, l'appuntamento dal notaio è fissato, e solo allora molti acquirenti si accorgono che sono le spese accessorie a creare la vera pressione. È proprio qui che un budget apparentemente pulito diventa rapidamente un corridoio stretto, soprattutto se si aggiungono il trasloco, i primi adattamenti e questioni di autorizzazione a livello regionale.
Le spese accessorie sono composte daspese notarili,tasse del registro fondiarioe dallaimposta cantonale sul trapasso di proprietà. Queste voci decidono spesso se la conclusione dell'acquisto è ancora finanziabile comodamente o se la liquidità diventa poi troppo esiguaPreisüberwacher zu Grundbuch- und Beurkundungsgebühren,ESTV zur Handänderungssteuer.
Perché il 3-5 per cento è solo un valore di partenza
Come valore indicativo approssimativo si considera spessoil 3-5 % del prezzo d'acquisto. Nella pratica questo basta solo come primo filtro. L'onere effettivo dipende fortemente dal Cantone, e la logica delle tasse è strutturata in modo diverso a seconda del luogoPreisüberwacher zur Kostenlogik.
Per un appartamento daCHF 1'000'000si parla rapidamente diCHF 30'000 a 50'000in aggiunta ai fondi propriZurich zur Budgetierung von Kaufnebenkosten. Chi non riserva questo importo in anticipo si trova sotto pressione al momento della conclusione. La domanda va quindi posta prima della firma, non dopo.
La base di calcolo non è sempre il prezzo d'acquisto
L'imposta sul trapasso di proprietà viene calcolata in linea di principio sulla base del prezzo d'acquisto. In casi particolari può però essere determinante il valore venalePreisüberwacher zur Kostenlogik. Ciò riguarda ad esempio transazioni con prezzi inusuali, donazioni o situazioni in cui il prezzo contrattuale si discosta nettamente dal valore di mercato. Un calcolo percentuale forfettario è quindi solo una fase preliminare, mai il conto finale.
In Svizzera vale particolarmente la pena guardare al Cantone. In alcuni Cantoni le tasse del registro fondiario sono calcolate in modo degressivo. Questo modifica sensibilmente la logica di budget, perché la quota dei costi di transazione varia a seconda del prezzo d'acquistoPreisüberwacher zu Grundbuch- und Beurkundungsgebühren.
La matrice dei costi va fatta prima della prenotazione
Prima della prenotazione serve un quadro chiaro dei costi. Vi figurano insieme prezzo d'acquisto, tasse, riserva per le ristrutturazioni e spese di trasloco. Chi non mette per iscritto questo conteggio vede solo il prezzo d'acquisto e trascura i costi successivi che insorgono direttamente al momento dell'entrata.
- Prezzo d'acquisto:punto di partenza, non somma finale.
- Tasse:notaio, registro fondiario, trapasso di proprietà, da chiarire a livello cantonale.
- Riserva:per ristrutturazioni, contributi straordinari e imprevisti.
- Trasloco:anche il trasferimento costa denaro.
Per la preparazione una struttura chiara è più utile di una stima approssimativa. UnaBudget-Vorlage für den Wohnungskaufutile nella pratica aiuta a raccogliere i numeri in modo ordinato prima dell'appuntamento dal notaio.
Dal contratto di prenotazione al trapasso di proprietà
Chi in Svizzera riserva troppo presto l'acquisto di un appartamento, alla fine paga spesso il doppio, con ritardi, costi aggiuntivi o una rinuncia sotto pressione. L'iter giuridico è sobrio, ma decide su denaro, tempo e sul trasloco. Prima verificare, poi riservare.
Quali documenti devono essere sul tavolo prima della firma
Prima del pagamento della prenotazione devono essere sul tavolo l'estratto del registro fondiario, leservitù, ilregolamento della comunione dei proprietari per piani, i verbali, ilfondo di rinnovamento, i conti annuali e le spese accessorie. Chi non richiede questi documenti non acquista soltanto uno spazio abitativo, ma anche obblighi che in seguito possono diventare costosi.
Verifica inoltre la documentazione relativa alla visita e allo stato dell'oggetto, ad esempio con laCheckliste für die Wohnungsbesichtigung. È proprio lì che emergono per primi difetti, necessità di risanamento e promesse poco chiare.
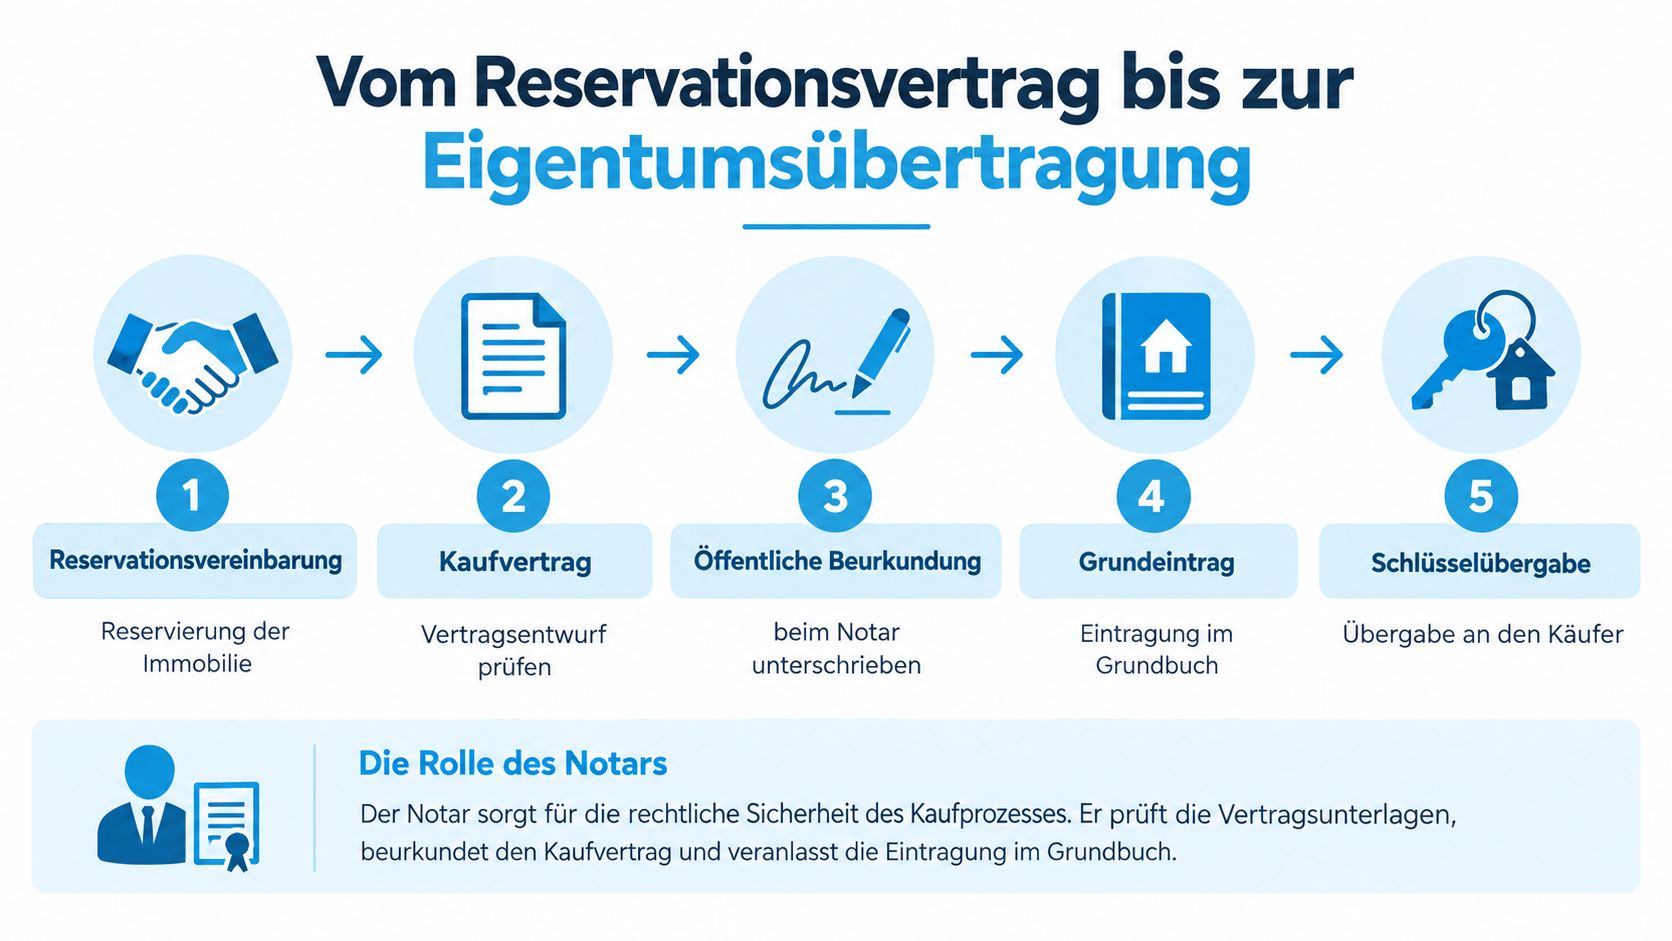
Il notaio si occupa dell'atto pubblico e del trasferimento giuridicamente sicuro. L'iscrizione nel registro fondiario avviene tramite l'ufficio cantonale competente. A seconda del cantone sono dovute tasse di rogito, di registro fondiario e in parte imposte di trapasso di proprietà: non è una bagatella e va messa a budget fin dall'inizio (Sorveglianza dei prezzi).
I cinque passaggi senza caos
- Accordo di prenotazione:L'appartamento viene riservato, cosa sensata solo con un finanziamento chiarito e una situazione autorizzativa pulita.
- Contratto di compravendita:Esaminare attentamente la bozza, soprattutto oneri, termini, consegna e accordi speciali.
- Atto pubblico:Il contratto viene firmato dal notaio e messo per iscritto con validità giuridica.
- Iscrizione nel registro fondiario:Solo con questa iscrizione la proprietà passa correttamente.
- Consegna delle chiavi:È il passaggio pratico del possesso. Da qui inizia la logistica del trasloco con mobili, artigiani ed eventuali ristrutturazioni.
Chi confonde trasloco, ristrutturazione e situazione contrattuale si crea rischi inutili. Questo vale in particolare se le date di consegna sono già fissate o se sono stati prenotati degli artigiani.
Consiglio pratico:Non riservare mai solo sulla fiducia. Finanziamento, dossier e stato dell'autorizzazione devono essere chiari per iscritto prima del pagamento.
Chiarire autorizzazioni e questioni di statuto
La nazionalità da sola non è determinante. Domicilio, statuto di soggiorno e tipo di immobile stabiliscono se l'acquisto è possibile. Chi non verifica questo correttamente prima della prenotazione rischia un contratto firmato senza una base chiara.
Che cosa prevede effettivamente la Confederazione
L'acquisto di fondi da parte di persone all'estero è in linea di principiosoggetto ad autorizzazione cantonale Bundesamt für Justiz. Per i cittadini UE/AELS domiciliati in Svizzera valgono spesso regole agevolate. I cittadini di Stati terzi senza permesso C sono di norma nettamente più limitati. Non è un tema marginale, ma può bloccare immediatamente un acquisto.
La revisione prevista aumenta ulteriormente la pressione. Dopo la revisione prevista, ciò dovrebbe valere anche per l'acquisto di un'abitazione principale da parte di cittadini di Stati terzi. Chi acquista ora deve quindi considerare anche il prossimo passo relativo al proprio statuto, non solo il permesso attuale.
La giusta sequenza prima del pagamento della prenotazione
Prima verificare il permesso di soggiorno, poi interpellare per iscritto l'autorità competente e solo allora riservare. Chi paga troppo presto si vincola a un oggetto prima che la questione dell'autorizzazione sia chiarita.
- Verificare lo statuto di soggiorno:B, C, UE/AELS o Stato terzo: ha conseguenze dirette.
- Contattare l'ufficio cantonale:Ad esempio l'Ufficio del registro fondiario di Zurigo o l'autorità di autorizzazione di Berna, preferibilmente con un chiarimento preliminare scritto prima del pagamento della prenotazione. Per una risposta calcola circa 2-4 settimane.
- Valutare il rischio legato all'autorizzazione:Non tutti i Cantoni effettuano controlli altrettanto severi e la prassi non è identica ovunque.
- Coordinare entrata e trasloco:Per la preparazione pratica è utile la panoramica suUmziehen in die Schweiz, soprattutto se autorizzazione, date di consegna e trasloco sono molto ravvicinati.
Chi chiarisce lo stato solo dopo la firma perde tempo e spesso anche potere negoziale.
Dal contratto firmato all'abitazione pronta per essere occupata
Il contratto di compravendita non è il trasloco. Tra la firma e un'abitazione vivibile ci sono il verbale di consegna, le finestre di consegna, la verifica degli accessi, il montaggio dei mobili e di solito anche lo smaltimento del vecchio arredamento. Chi organizza tutto all'ultimo momento lo paga quasi sempre in termini di stress.
Che cosa va verificato concretamente prima del trasloco
Per prima cosa viene ilVerbale di consegna. Porte, pavimenti, allacciamenti, ascensore e accessi devono essere adeguati prima che arrivino i fornitori. Seguono poi la consegna delle chiavi, la misurazione dei percorsi e la domanda se i mobili passino davvero dalle scale o in ascensore.
È proprio qui che si decide se un trasporto combinato ha senso. Se consegna, montaggio e smaltimento vengono raggruppati in un unico processo, risparmi spesso inutili doppi tragitti e riduci il lavoro di coordinamento. Non è solo pratico, ma spesso anche la soluzione più pulita per una nuova abitazione di proprietà.
Una logica di trasloco in 14 giorni, senza fronzoli
- Giorni 14-10:Verbale di consegna, rilevamento dei difetti, misurazione degli accessi.
- Giorni 9-7:Confermare le finestre di consegna, fissare la data per il montaggio dei mobili.
- Giorni 6-4:Smaltire il vecchio arredamento o farlo ritirare.
- Giorni 3-2:Chiarire un deposito a breve termine, nel caso la data del trasloco saltasse.
- Giorni 1-0:Consegna delle chiavi, controllo finale, trasloco.
Questa sequenza evita che tu ordini i mobili prima di conoscere davvero gli accessi. Proprio nelle abitazioni di proprietà con ascensore, accesso stretto o regole particolari dell'amministrazione, questo è decisivo.
Perché l'andamento dei prezzi resta comunque rilevante
Secondo PwC, nel febbraio 2026 il prezzo mediano di transazione per le abitazioni di proprietà in Svizzera era di920'000 franchi, e Raiffeisen ha segnalato per le abitazioni di proprietà un aumento, nel confronto annuo fino al secondo trimestre 2026, del4,2 % PwC zu Eigentumswohnungen 2026. Questo dimostra soprattutto una cosa: una mediana stabile non significa che il tuo oggetto o la tua regione siano stabili. Pianifica quindi il budget del trasloco su base regionale e non a sensazione.
TIXPI ti aiuta esattamente nel punto in cui molte guide si fermano: il trasloco vero e proprio. Se dopo l'acquisto ti serve una soluzione pulita per trasporto, consegna, montaggio o smaltimento, vai direttamente aTIXPIe pianifica il tuo trasloco in modo che dall'acquisto nasca davvero una casa in cui vivere.