Vous aidez des amis à déménager, louez une camionnette ou engagez une entreprise pour faire tout le ménage. Puis un canapé glisse dans l'étroite cage d'escalier, une boîte de vaisselle tombe au sol ou une profonde égratignure se produit sur le parquet lors du chargement. Ce n'est que maintenant que se pose la question cruciale :Qui paie pour les dommages ?
L'assurance transport pour les déménagements privés ne constitue pas automatiquement une protection complète en Suisse. Elle s'ajoute à la responsabilité de l'entreprise de transport, à l'assurance inventaire du ménage et à la responsabilité privée. Quiconque confond ces trois domaines risque de se retrouver avec une couverture manquante en cas de sinistre. Les règles suivantes vous aideront à évaluer objectivement et sans fausses promesses la protection avant la date du déménagement.
Le moment de choc coûteux lors d'un déménagement privé
La journée de déménagement commence de manière détendue. Deux amis transportent le canapé design beige hors de l'appartement, tandis qu'une troisième personne tient la porte d'entrée ouverte. Ça devient étroit dans la cage d'escalier. En tournant, l'un des assistants perd brièvement pied, le canapé heurte le mur et l'accoudoir se déchire.
Le problème ne commence pas seulement par la facture de réparation. Vous devez d’abord clarifierQui a organisé le transport, qui a endommagé l'article et quelle politique s'applique précisément à cette cause. Des règles différentes s’appliquent aux aides privées et aux entreprises de déménagement professionnelles. Une camionnette louée en propre soulève des questions différentes de celles d'un simple transport de meubles avec montage.
La structure de déménagement suisse rend cette distinction particulièrement pertinente. En 2022, environ9,5% de la population résidente permanenteont changé d'appartement, soit environ700 000 personnes. L’année dernière, c’était autour de750 000 personnes. LeSchweizer Umzugsstatistik des Bundesamts für Statistikmontre un marché régulier et légèrement en baisse pour le transport de meubles et d'articles ménagers.
Les courtes distances ne protègent pas contre les dommages.40 % des déplacementssurvenu en 2022 dans un rayon inférieur que2 km, la distance de déplacement intérieure moyenne était de13,7 km. En particulier sur de courtes distances, des dommages surviennent souvent lors du transport, devant des portes étroites, lors du chargement et du déchargement ou lors du stockage temporaire.
Ma recommandation claire :Clarifiez la couverture d'assurance avant le transport du premier carton. Lorsque des dommages surviennent, vous n'avez pratiquement pas le temps de lire les conditions générales ou de discuter de la responsabilité avec des amis.
Lors d'un déménagement privé, vous devez donc avoir une réponse écrite à trois questions :
- Qui transporte :des aides privées, une camionnette de location ou une entreprise professionnelle ?
- Qu'est-ce qui est transporté :des meubles de consommation bon marché, des appareils électroniques de haute qualité, des objets d'art, des antiquités ou des objets d'art une seule pièce difficile à remplacer ?
- Quelle phase est assurée :Emballage, démontage, chargement, voyage, stockage intermédiaire, déchargement et montage ?
Ce contrôle détermine si la responsabilité de base est suffisante ou s'il est judicieux de souscrire une assurance transport séparée. Une promesse spontanée du type « C'est déjà assuré » ne suffit pas.
Comprendre la responsabilité légale et ses limites
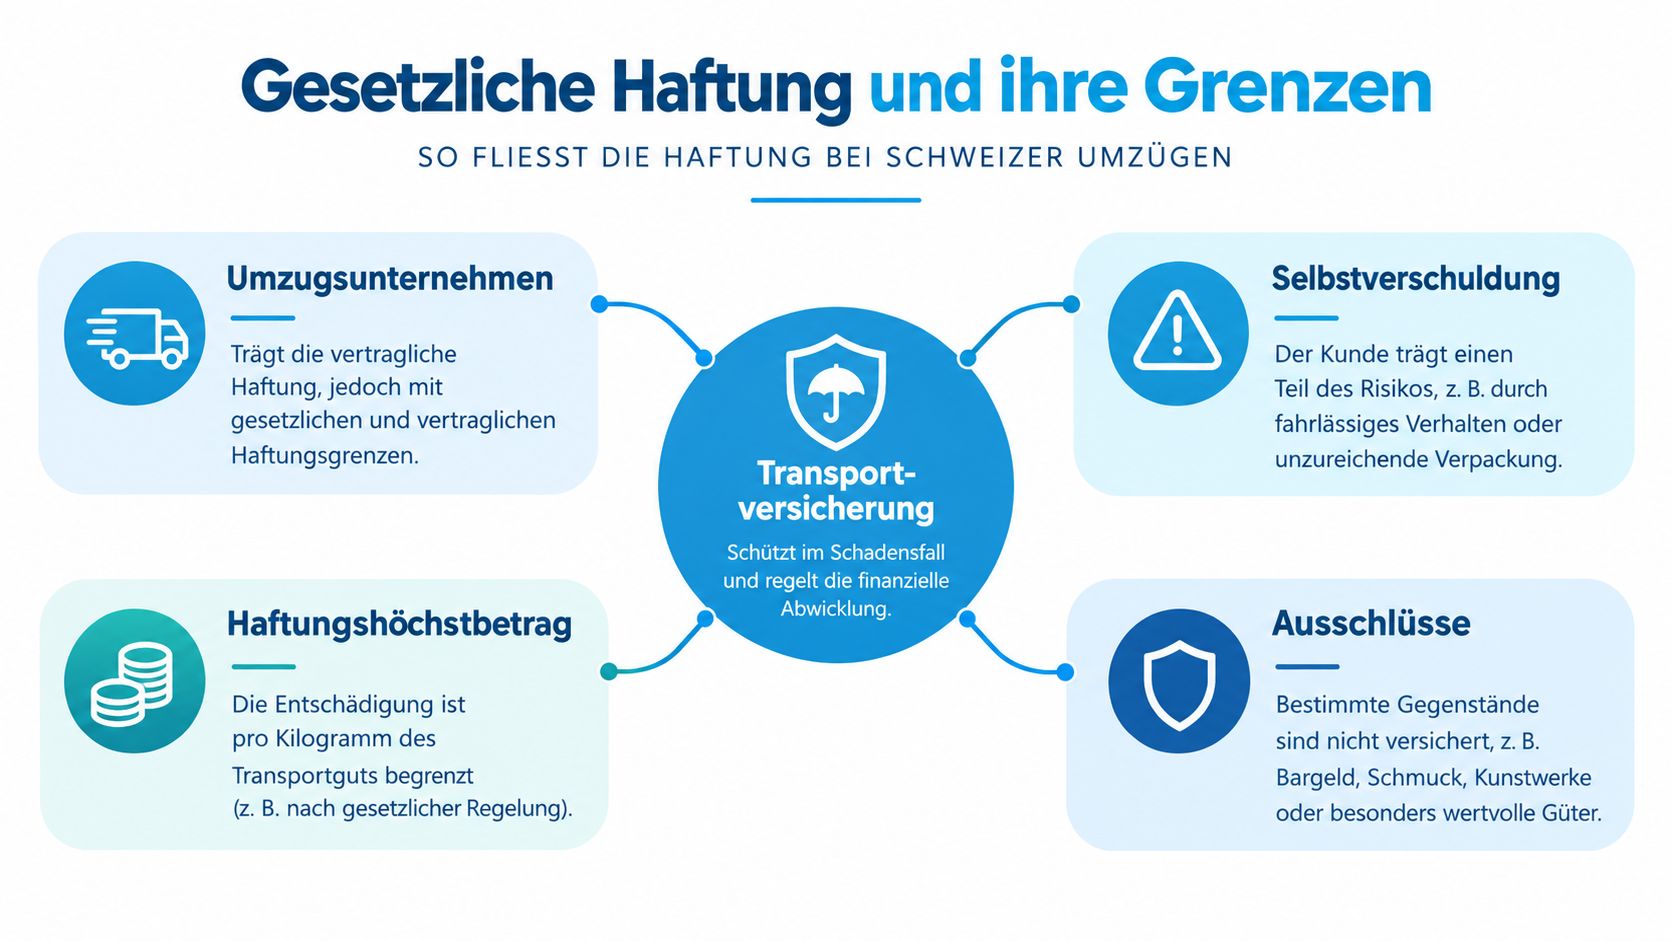
De nombreux clients privés supposent que l'entreprise de déménagement qu'ils ont embauchée paiera intégralement tout dommage. Ce n'est pas vrai. En Suisse, la responsabilité légale du transporteur repose généralement surArt. 447 OR. Le transporteur est responsable des dommages causés aux marchandises transportées si les dommages sont dus à une faute. Il s'agit d'une base de responsabilité, mais pas d'assurance tous risques pour la totalité de la valeur à neuf.
Ce que prévoit réellement la responsabilité du transporteur
Le contrat spécifique et les conditions générales de l'entreprise déterminent le mode de calcul des dommages. Les prestataires limitent souvent leur responsabilité à :Valeur vénale, un montant par kilogramme ou une limite par événement. Pour un objet coûteux et léger, une limitation basée sur le poids est particulièrement problématique.
Un exemple rend la lacune visible. Un appareil électronique haut de gamme ou une chaise de designer peut avoir une valeur de remplacement élevée, mais peser relativement peu. Même si l'entreprise doit répondre du dommage de transport, le calcul contractuel ou légal peut être nettement inférieur à la valeur réelle.
Les restrictions typiques concernent:
- Négligence légère:Les CG peuvent limiter la responsabilité pour les fautes de moindre gravité.
- Emballage personnel défectueux:Pour les cartons emballés par vos soins, la prestation peut être supprimée si l'emballage est à l'origine du dommage.
- Instructions inexactes:Des indications erronées sur le poids, la fragilité ou le démontage peuvent influencer la responsabilité.
- Biens particulièrement fragiles:Œuvres d'art, antiquités, espèces ou certains appareils électroniques nécessitent souvent une convention expresse.
- Force majeure:Des événements échappant au risque de transport maîtrisable peuvent être exclus ou traités différemment.
Un dommage au bien immobilier doit également être considéré séparément. Une table cassée est un dommage au bien transporté. En revanche, une cage d'escalier endommagée, un sol rayé ou un mur abîmé concerne la propriété d'un tiers et ne relève pas automatiquement de la même couverture.
Pourquoi la valeur vénale ne suffit souvent pas
Avec la valeur vénale, la dépréciation due à l'âge et à l'usage est prise en compte. Cela peut sembler approprié pour un meuble ordinaire. Pour un meuble de designer bien conservé, une collection ou une pièce unique difficilement remplaçable, la valeur vénale ne correspond toutefois pas nécessairement au montant dont vous avez besoin pour un remplacement équivalent.
Une assurance transport séparée peut combler cette lacune selon la police et la déclaration. Elle peut inclure la casse, les rayures, la perte et les dommages durant le chargement, le transport et la livraison. La question de savoir si les prestations effectuées par vous-même, le montage ou l'entreposage intermédiaire sont également couverts doit figurer expressément dans les conditions d'assurance.
Avant l'attribution du mandat, ces points doivent donc figurer sur la liste de contrôle écrite:
- Valeur d'assurance:Est-ce la valeur vénale ou la valeur de remplacement qui s'applique?
- Limite de responsabilité:L'indemnisation se fait-elle par kilogramme, par événement ou sur une autre base?
- Franchise:Quel montant prenez-vous à votre charge par sinistre?
- Emballage:Les cartons emballés par vos soins sont-ils inclus?
- Objets particuliers:Les œuvres d'art, antiquités, appareils électroniques ou instruments de musique ont-ils été annoncés?
- Phases du transport:La protection débute-t-elle à l'enlèvement et prend-elle fin seulement après le montage ou déjà à la livraison?
Qui ne répond pas à ces questions ne connaît pas sa couverture d'assurance. LaSchweizer Übersicht zur Haftung bei Transportschädensouligne également l'importance de la valeur vénale, des limites au kilogramme, des exclusions et d'une documentation immédiate des dommages.
Assurance ménage et responsabilité civile privée en comparaison
L'assurance ménage est importante lors d'un déménagement, mais elle ne remplace pas automatiquement une assurance transport. Les conditions d'assurance suisses prévoient en principe, lors d'un déménagement à l'intérieur de la Suisse, une protection à l'ancien et au nouveau domicile ainsi que pendant la phase de déménagement. Cela ne signifie toutefois pas que tout dommage dû à un choc, une casse ou une chute lors du portage soit assuré.
L'assuranceAVB der Schweizerischen Versicherungsverbände zur Hausratversicherungdistinguer entre le mobilier de ménage assuré, les risques assurés, les exclusions, la somme d'assurance et la franchise. L'incendie, les dégâts d'eau ou le vol peuvent être assurés. En revanche, un objet qui tombe des mains lors du chargement ne peut être couvert que de manière limitée, voire pas du tout.
| Type d'assurance | Couverture typique lors d'un déménagement | Exclusions et limites importantes |
|---|---|---|
| Assurance ménage | Protection du mobilier de ménage à l'ancienne et à la nouvelle adresse, en fonction des risques assurés | Les dommages de transport dus à un choc, une casse ou une chute sont souvent exclus ou limités; tenir compte de la franchise et de la somme d'assurance |
| Assurance responsabilité civile privée | Les dommages qu'une personne assurée cause fautivement à des tiers | L'aide par complaisance ne peut engager qu'une responsabilité limitée; les dommages causés à son propre mobilier ne sont pas assurés |
| Responsabilité du transporteur | Dommages au bien transporté pris en charge selon la loi et le contrat | Valeur vénale, limite au kilogramme, limite par événement, défaut d'emballage et autres exclusions possibles |
| Assurance transport séparée | Selon la police: bris, rayures, perte ou dommages survenant durant les phases de transport définies | Vérifier la déclaration, l'emballage, les prestations propres, le montage, le stockage, la franchise et les délais de déclaration |
Les aides privées ne sont pas une entreprise de déménagement
Lorsque des amis donnent un coup de main gratuitement pour porter les meubles, on se trouve dans une situation de complaisance. La responsabilité civile privée de la personne qui aide ne couvre pas automatiquement tous les dommages causés aux biens de la personne aidée. Ce sont les conditions contractuelles concrètes qui sont déterminantes, ainsi que la question de savoir s'il existe un comportement engageant la responsabilité.
Ce n'est pas un problème théorique marginal.62 % des personnes ayant déménagé au cours des dix dernières années ont organisé leur changement de logement en privé; chez les 18 à 35 ans, cette proportion atteignait 77 %.Ces indications proviennent desZurich-Hinweisen zur UmzugsplanungQui fait appel à des amis ne devrait donc pas attendre l'accident pour vérifier si leur responsabilité civile privée couvre effectivement ce genre de situation.
Clarifiez à l'avance qui transporte les objets fragiles. Les meubles de valeur et l'électronique n'ont pas leur place entre deux cartons si personne ne sait comment les sécuriser. Si vous louez vous-même une camionnette, vérifiez en outre les conditions de location, l'assurance du véhicule et la responsabilité relative au chargement.
Informez votre assureur ménage avant le déménagement de la date, de la nouvelle adresse et d'une éventuelle adaptation de la somme assurée. En cas de déménagement à l'étranger, la couverture du mobilier de ménage prend en principe fin au plus tard à l'échéance de l'année d'assurance, sauf convention contraire. Une police suisse ne doit donc pas être considérée tacitement comme une protection valable à l'étranger.
Quand une assurance transport en vaut vraiment la peine
Une police supplémentaire n'est pas rentable pour chaque meuble. Elle vaut la peine là oùla perte éventuelle serait difficile à supporter, lorsque la valeur est mal couverte par la responsabilité de base ou lorsque plusieurs phases de transport à risque se cumulent.
Les statistiques suisses sur les déménagements montrent que le risque varie fortement selon le ménage. En 2022, le taux de déménagement dans les immeubles collectifs s'élevait à10,8 %, dans des maisons individuelles à5,1 %. Les personnes résidant dans des logements d'une à deux pièces ont déménagé en 2024 avec un taux de15,3 %environ deux fois plus souvent que les personnes vivant dans des logements d'au moins quatre pièces, dont le taux7,4 %s'élevait. Ces chiffres issus desBFS- und BWO-Daten zur Wohnmobilitätne disent rien sur le montant individuel des dommages, mais montrent à quel point les volumes transportés et les situations de déménagement peuvent varier.
Une décision pratique en quatre étapes
Premièrement, déterminez la valeur.Établissez un inventaire et marquez les objets que vous ne pourriez pas remplacer à court terme. Pour les meubles de valeur, les œuvres d'art ou l'électronique, utilisez la valeur de remplacement documentable et rassemblez les justificatifs d'achat, les numéros de série et des photos.
Deuxièmement, examinez le type de transport.Un meuble isolé, une commande en ligne, un débarras ou un ménage complet présentent des profils de risque différents. Un transport avec enlèvement, entreposage intermédiaire, nouvelle livraison et montage comporte davantage d'interfaces qu'un trajet direct.
Troisièmement, lisez les phases de couverture.La police doit indiquer clairement si elle s'applique lors de l'enlèvement, de l'emballage, du chargement, pendant le trajet, en entrepôt, lors du déchargement et du montage. Une assurance qui ne couvre que le trajet n'est d'aucune aide en cas de dommage survenu pendant les travaux effectués par vous-même.
Quatrièmement, comparez la franchise et une éventuelle sous-couverture.Pour un meuble d'occasion facilement remplaçable à bas prix, il peut être raisonnable d'assumer soi-même un dommage limité. Pour une pièce unique de grande valeur, cette stratégie est généralement erronée, surtout si la responsabilité du transporteur ne tient compte que de la valeur vénale ou d'une limite au poids.
Une assurance transport s'impose particulièrement dans les cas suivants:
- Meubles design et antiquités:La valeur sentimentale ou marchande ne peut pas être reflétée de manière fiable par le poids.
- Électronique haut de gamme:Un appareil léger peut concentrer une valeur élevée.
- Œuvres d'art et pièces uniques fragiles:Une casse ou des rayures peuvent être difficilement réparables.
- Entreposage intermédiaire:La responsabilité peut changer lors du passage du transport à l'entreposage.
- Itinéraires combinés:Plusieurs enlèvements, transbordements et livraisons augmentent le nombre de remises critiques.
Règle économique empirique:N'assurez pas chaque carton par réflexe. Assurez les objets et les phases de transport dont la perte ne pourrait pas être absorbée sans problème, financièrement ou concrètement.
Auprès d'un prestataire comme TIXPI, vous pouvez examiner lesKosten einer Transportversicherungpour le mandat concret. Là aussi, c'est l'étendue réelle de la couverture qui est déterminante, et non le seul prix.
Déclaration de sinistre et documentation en pratique
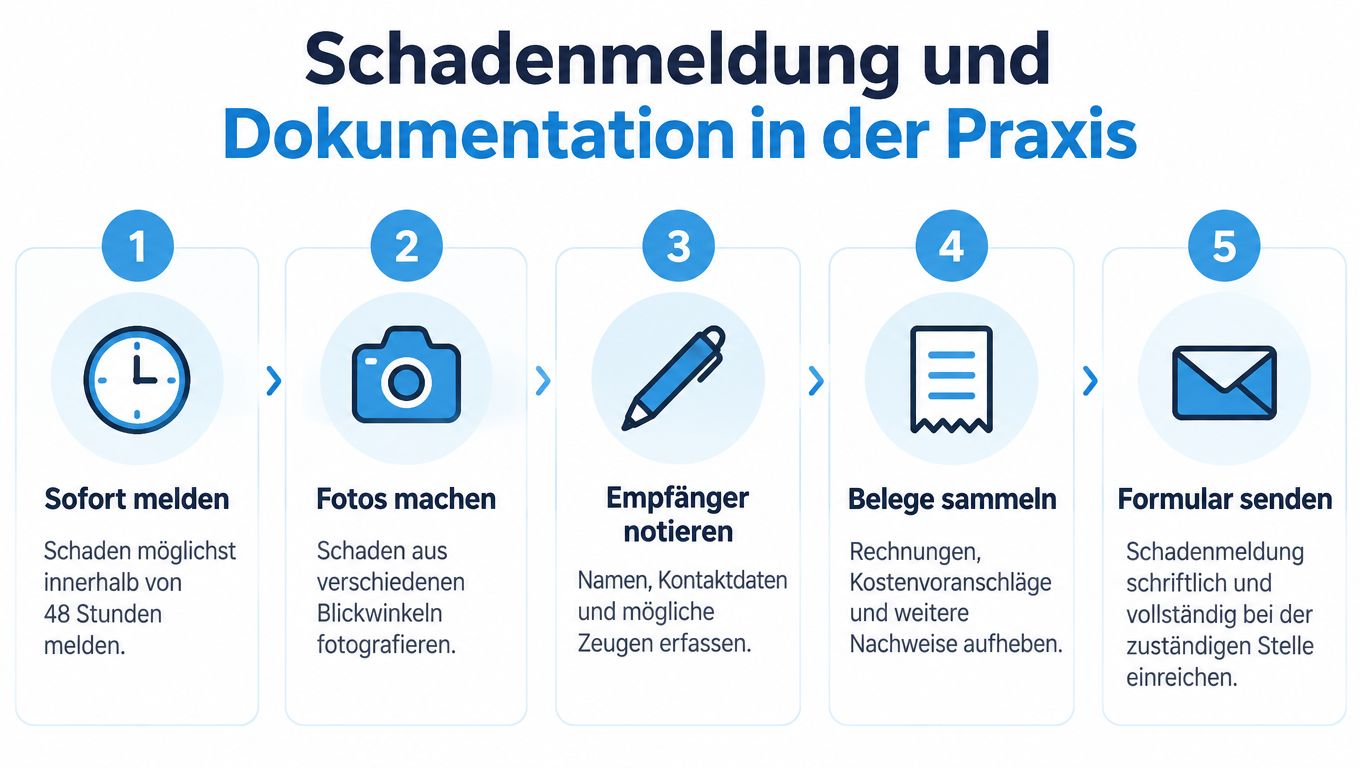
Un dommage sans preuves se transforme vite en discussion sur des suppositions. Une réclamation orale auprès de l'équipe de déménagement ne suffit pas. Il vous faut un lien traçable entre l'état avant le transport, le déroulement et l'état à la livraison.
Avant le transport
Photographiez les objets de valeur sous plusieurs angles. Faites attention aux arêtes, aux surfaces, aux raccords et aux rayures déjà existantes. Complétez les images par un inventaire, des justificatifs d'achat, des numéros de série et une brève description de l'état.
Notez également les particularités de l'emballage. Un écran a-t-il été transporté dans son emballage d'origine? Avez-vous démonté un meuble vous-même? Les vis ont-elles été étiquetées? Ces indications aident ensuite à circonscrire la cause du dommage.
À la livraison
Contrôlez les meubles, les appareils et les cartons si possible immédiatement. Les dommages visibles doivent figurer, avec une description précise, dans le rapport de travail ou de livraison. N'écrivez pas simplement «canapé endommagé», mais décrivez l'endroit, la nature et l'ampleur du dommage.
Photographiez l'objet sous plusieurs angles et conservez une copie du rapport signé. Faites-vous communiquer le nom des personnes présentes si elles ont constaté le dommage ou l'état à la livraison.
Après le déballage
Vous ne découvrez souvent les dommages cachés qu'à l'ouverture des cartons. Contrôlez donc votre mobilier rapidement et conservez les emballages endommagés. Ne jetez pas et ne réparez pas l'objet avant que l'entreprise de transport ou l'assureur ait pu examiner les preuves.
Pour la déclaration, vous devriez réunir au minimum les documents suivants:
- Photos datées:Photos de l'état antérieur, images de l'emballage et photos de détail du dommage.
- Liste d'inventaire:Objet, état, valeur et, le cas échéant, numéro de série.
- Rapport de livraison:Avec la mention du dommage et les indications relatives à la remise.
- Justificatifs:Justificatif d'achat, devis de réparation ou indication de valeur plausible.
- Déclaration de sinistre écrite:Par e-mail ou au moyen du formulaire prescrit.
La pratique des Conditions générales de l'Association suisse des transitaires prévoit, pour une déclaration de dommage valable, un délai desept joursau plus tard. D'autres contrats ou polices peuvent prévoir des délais plus courts ou des exigences supplémentaires. Unepraktische Übersicht zur Schadenmeldung bei Umzugsschädenattire donc l'attention sur la documentation immédiate et la déclaration écrite.
N'attendez pas que toutes les formalités soient réglées pour annoncer le dommage. Envoyez une déclaration écrite provisoire dans le délai contractuel et transmettez les justificatifs manquants ultérieurement, pour autant que le contrat l'autorise. Pour le classement ordonné de la police, de l'inventaire, des photos et de la correspondance, uneCheckliste für Versicherungsunterlagen.
En cas de sinistre, ce n'est pas la réclamation la plus bruyante qui compte, mais la preuve la plus nette.
Votre guide stratégique pour le prochain déménagement
Une bonne prévoyance en matière de déménagement ne commence pas au chargement, mais par une décision concernant le risque et les responsabilités. Traitez les points suivants dans cet ordre.
Avant la réservation
Recensez votre mobilier pièce par pièce. Marquez les objets de valeur, fragiles ou difficilement remplaçables. Vérifiez si la valeur d'assurance indiquée correspond à la valeur de remplacement et si votre assurance ménage connaît la nouvelle adresse ainsi que la phase de déménagement.
Choisissez ensuite le modèle de transport. Pour un ménage complet, une entreprise professionnelle peut être judicieuse. Pour un seul meuble, les exigences diffèrent de celles d'une liquidation d'appartement avec entreposage intermédiaire. Avec des aides privées, vous ne devriez pas considérer la responsabilité par complaisance comme une assurance tous risques automatique.
Avant la date du déménagement
Faites-vous confirmer par écrit par le transporteur:
- Base de responsabilité:Responsabilité légale, limite selon les CG et calcul à la valeur vénale ou à une autre valeur.
- Étendue de la couverture:Chargement, trajet, déchargement, montage et entreposage.
- Prestations propres:Emballage, démontage et véhicules loués par vos soins.
- Biens spéciaux:Œuvres d'art, antiquités, électronique et meubles particulièrement sensibles.
- Délais de déclaration:Forme, destinataire et voie de communication admise.
Documentez l'état avant le transport. Étiquetez les éléments de meubles démontés, sécurisez les composants détachés et utilisez des emballages adaptés pour les appareils sensibles. Informez également la gérance ou le bailleur si un ascenseur, une cage d'escalier ou des surfaces communes doivent être particulièrement protégés.
Le jour du déménagement et après
Désignez une personne chargée de documenter le déroulement et la remise. Faites consigner immédiatement les dommages visibles dans le rapport. Contrôlez les cartons et les meubles au nouveau domicile et annoncez les dommages cachés par écrit sans délai.
Pour des meubles isolés, des livraisons ou des montages, vous pouvez comparer leMöbeltransport mit passenden Transportoptionen. Ce n'est pas la réservation la plus commode qui est déterminante, mais la combinaison entre type de transport, valeur, remises et répartition claire des responsabilités.
Questions fréquentes sur les assurances déménagement
La couverture s'applique-t-elle en cas d'entreposage intermédiaire?
Pas automatiquement à chaque étape. La police de transport peut prendre fin à la livraison dans l'entrepôt, tandis que d'autres conditions contractuelles s'appliquent pendant la durée du stockage. Faites-vous confirmer par écrit si l'humidité, le vol, les dommages lors de la mise en entrepôt et lors du déstockage ultérieur sont assurés. L'entrepôt devrait figurer dans le contrat avec son lieu, ses conditions et l'étendue de la responsabilité.
Un véhicule utilitaire loué soi-même est-il assuré?
L'assurance du véhicule ne couvre pas automatiquement le mobilier se trouvant dans l'espace de chargement. En cas de déménagement par vos propres moyens, vous devez vérifier séparément la couverture du véhicule, la marchandise transportée, la franchise et les dommages dus à un arrimage incorrect. De plus, la responsabilité civile privée ne rembourse pas sans autre les dommages causés à vos propres meubles.
Qu'en est-il des aides privées?
Un coup de main rendu par complaisance n'est pas une prestation de transport professionnelle. La question de savoir si la responsabilité civile privée d'un ami intervient dépend du comportement concret et des conditions d'assurance. Discutez des rôles au préalable et évitez de confier des objets de grande valeur sans accord clair.
Que se passe-t-il lors d'un déménagement à l'étranger?
Lors d'un déménagement de la Suisse vers l'étranger, la couverture ménage existante peut prendre fin au plus tard à la fin de l'année d'assurance. Pour le transport transfrontalier, vous devez faire examiner séparément la phase de transport, le pays de destination, la douane, l'entreposage et la somme d'assurance. Ne vous fiez pas à une police ménage suisse sans confirmation écrite.
Dois-je annoncer un petit dommage?
Oui, si vous souhaitez préserver vos droits. Un dommage peut s'aggraver après le déballage ou devenir difficile à prouver par la suite. Photographiez-le, mentionnez-le dans le rapport et annoncez-le dans le délai contractuel, même si vous ne connaissez pas encore le coût définitif de la réparation.
TIXPI organise des déménagements privés, des transports de meubles isolés et des livraisons avec montage en option, et indique le prix maximal avant la réservation. Vérifiez pour votre mandat le transport approprié et la couverture d'assurance, et consultezTIXPIavant qu'un petit problème de déménagement ne se transforme en litige coûteux.