Quiconque souhaite acheter une copropriété indépendante en Suisse a généralement besoin de20% de fonds propres, dont10% en liquidités non gagées. En outre, vous devez prévoir3 à 5% du prix d'achatle notaire, le registre foncier et les droits de mutation, car ces deux blocs de coûts sont le plus souvent sous-estimés par les primo-accédants.
Beaucoup se contentent de calculer le prix d'achat et l'hypothèque, et se retrouvent alors dans le premier cas du contrat de réservation. En Suisse, l'achat d'un appartement n'est pas un acte d'achat unique, mais une séquence de financement, d'évaluation, de frais cantonaux, de questions d'autorisation et seulement ensuite d'emménagement. Si vous configurez cela correctement, vous vous épargnez non seulement du stress, mais vous vous épargnez souvent aussi de mauvaises décisions coûteuses.
Pourquoi acheter un appartement en Suisse n'est pas un produit standard
La première erreur est banale et coûteuse. Beaucoup de gens regardent la publicité, additionnent leurs économies et croient que la voie est claire. En Suisse, les choses fonctionnent différemment: le financement d'abord, le visionnage ensuite. Quiconque déforme cet ordre tombera amoureux d'un appartement qui échouera plus tard à cause de la banque, de la valeur du prêt ou de l'approbation.
Règle pratique :Clarifiez d'abord le financement, puis visualisez-le. Quiconque regarde d'abord et calcule ensuite négocie financièrement trop tard.
Avant la première visualisation, une clarification préliminaire claire est requise. Cela signifie que les revenus, les obligations actuelles et la source des capitaux propres doivent être sur la table. Les fonds propres durs de 10 % sont particulièrement sensibles, car ils ne peuvent pas provenir de la prévoyance professionnelle lorsqu'il s'agit de biens immobiliers occupés par leur propriétaire.
L'ordre dans lequel l'achat est conclu, emménagé et approuvé est tout aussi important. Quiconque juge un appartement uniquement en fonction de sa situation et de son plan oublie vite que l'achat ne se réduit pas à un rendez-vous chez un notaire. Dans de nombreux cas, il existe des droits de mutation cantonaux, des problèmes pratiques de déménagement et, selon le statut, des problèmes d'autorisation. Ceci doit être clarifié avant que l'engagement ne soit pris, pas après.
La deuxième erreur de réflexion concerne la valeur interne de la banque. La banque ne se base pas sur le prix souhaité, mais plutôt sur son propre ratio prêt/valeur. Si celui-ci est inférieur, le financement devient immédiatement plus restreint et la différence doit provenir de fonds propres supplémentaires. C'est exactement pourquoi une belle publicité ne suffit jamais comme base pour un achat.
CelaPrincipe de la valeur la plus basserend les achats en Suisse conservateurs, et ce consciemment. C'est gênant pour les acheteurs, mais c'est juste. La banque se protège contre les trop-payés et vous devez vous attendre à une évaluation qui peut être inférieure au prix du marché.
Si vous souhaitez bien préparer la clôture, vous vérifiez d'abord le financement, l'approbation et la logistique du déménagement, puis seulement l'appartement lui-même. La section suivante montre comment exactement les capitaux propres, le rapport prêt-valeur et l'accessibilité financière interagissent.
Les capitaux propres, le rapport prêt-valeur et l'abordabilité comprennent
Quand il s'agit d'une copropriété en Suisse, ce n'est pas le prix d'inscription qui décide, mais plutôt la logique bancaire. Si vous vous en apercevez trop tard, vous perdez du temps, du pouvoir de négociation et souvent l'appartement que vous désirez. En pratique, ce qui suit s'applique aux biens immobiliers résidentiels occupés par leur propriétaire :20 % de capitaux propres, dontau moins 10 % du prix d'achatà partir de liquidités non mises en gage. Quiconque ne peut pas prouver clairement ce ratio de fonds propres strict échouera rapidement à l'examen préliminaire.
La deuxième pierre d'achoppement est la suivanteValeur de nantissementLa banque évalue le bien en interne, et cette valeur peut être inférieure au prix d'achat. La banque ne finance alors que sur la base de la valeur qu'elle a retenue, et non sur la base de ton offre. C'est précisément là qu'apparaît souvent un écart de financement, qui ne peut être comblé qu'avec des fonds propres supplémentaires. Qui prépare sérieusement la conclusion clarifie donc le financement, l'emménagement et les questions d'autorisation avant le versement de la réservation, et non après.
Voici comment s'applique le principe de la valeur la plus basse
Leprincipe de la valeur la plus basserend l'achat conservateur en Suisse. Il protège la banque d'un paiement excessif, mais t'oblige à poser un regard réaliste sur le marché. Dans les régions très prisées, c'est particulièrement désagréable, car le prix du marché grimpe vite alors que la banque évalue plus bas.
La conséquence pratique est claire. Une hypothèque ne couvre que la valeur acceptée par la banque, et la différence doit être compensée par des fonds propres. Qui calcule trop juste ici met toute la transaction en péril.
La capacité financière n'est pas examinée avec ton taux effectif
Pour la capacité financière, ce n'est pas ton taux actuel proposé qui compte. Les prêteurs calculent avec un taux d'intérêt théorique d'environ4,5 à 5 %, auxquels s'ajoutent l'amortissement et l'entretien. La charge ne devrait généralement pas dépasser un tiers du revenu brut. La FINMA mentionne pour le logement en propriété occupé par son propriétaire une limite de33 % du revenu brut durable FINMA-Faktenblatt zum Hypothekarmarkt.
| Poste | Valeur indicative | Remarque |
|---|---|---|
| Fonds propres au total | 20 % | Usuel pour un logement en propriété occupé par son propriétaire |
| Fonds propres durs et liquides | 10 % | Non nantis, pas issus d'un retrait anticipé LPP |
| Nantissement par l'hypothèque | max. 80 % | Par rapport à la valeur de nantissement acceptée |
| Taux d'intérêt théorique | environ 4,5 à 5 % | Pour le calcul de la capacité financière |
| Capacité financière | environ 33 % | Intérêts, amortissement et entretien réunis |
Qui a déjà d'autres engagements doit faire ce calcul tôt. L'endettement existant compte également. Pour une préparation soignée, il est utile de jeter un œil àTipps zur DSCR-Verbesserung, non pas parce qu'il s'agit du même cadre de financement, mais parce que la logique permet d'éviter la même erreur: planifier trop juste.
Les modèles hypothécaires en comparaison directe
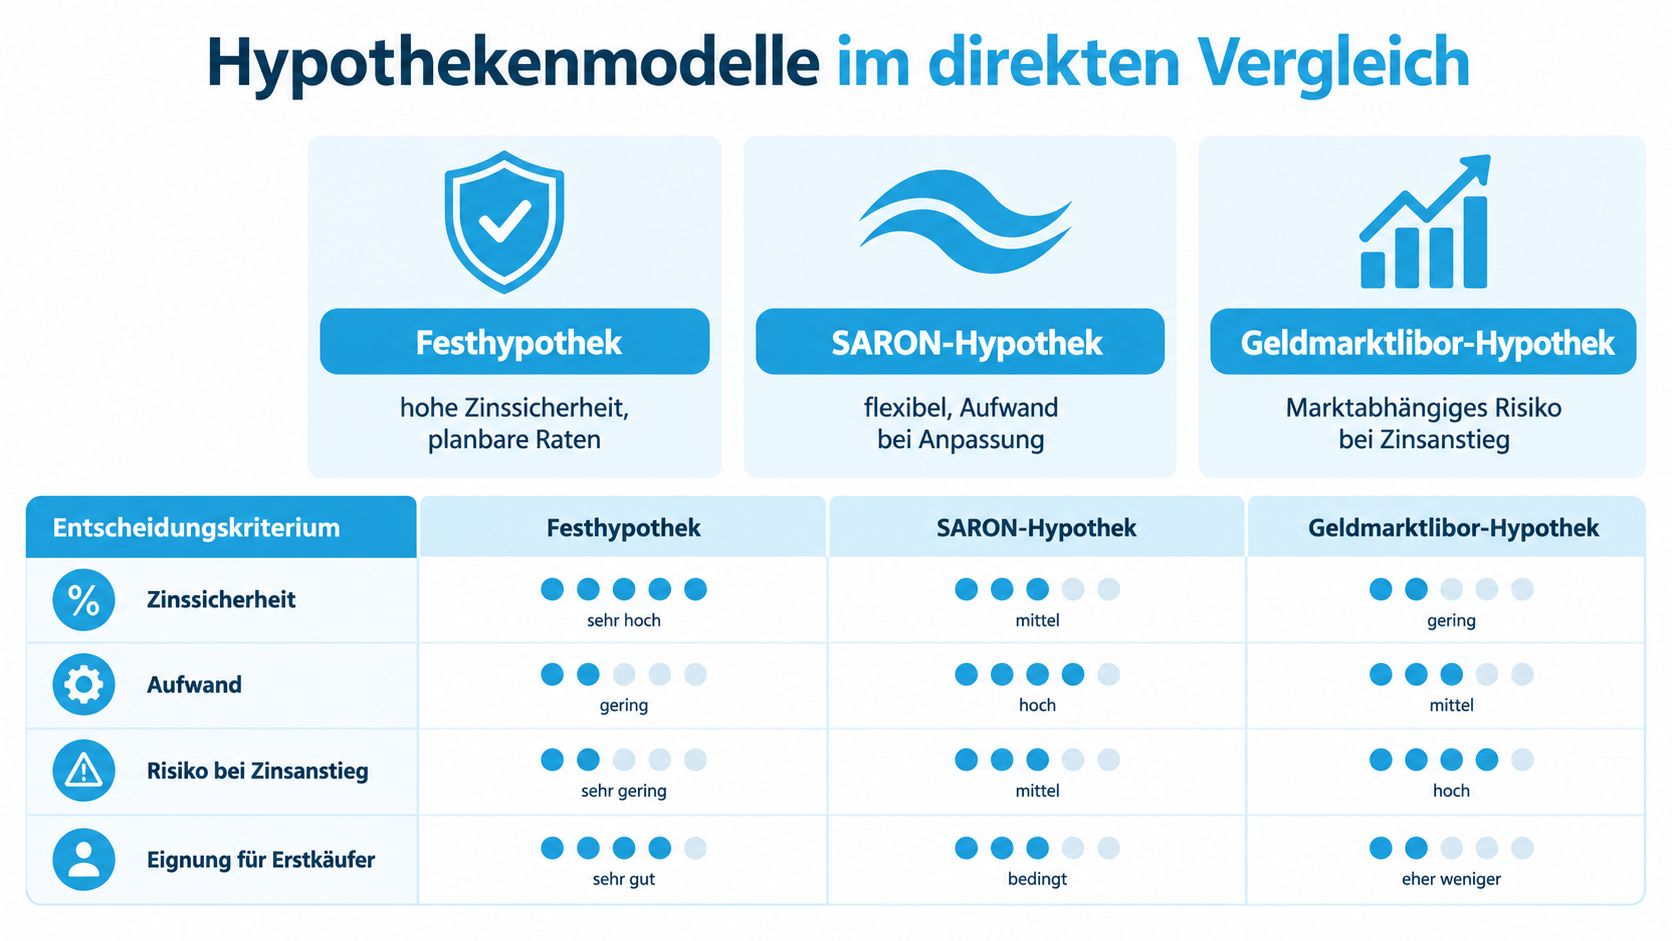
Le choix de l'hypothèque n'est pas une décision de style de vie, mais un profil de risque. Les primo-accédants veulent généralement de la sécurité, mais ils sous-estiment souvent à quel point la charge administrative, la flexibilité et le risque de taux diffèrent selon le modèle.
L'hypothèque à taux fixe est pour beaucoup de primo-accédants le départ le plus propre
L'hypothèque à taux fixeoffre une sécurité de planification. Qui veut garder une charge mensuelle calme et prévisible est généralement le mieux servi ici. Le prix à payer est une moindre flexibilité, car tu t'engages pour une durée déterminée et ne peux pas simplement profiter d'une baisse des taux.
Ce n'est pas un mauvais choix. Au contraire, pour les acheteurs dont la capacité financière est juste ou qui disposent de peu de réserves, c'est souvent la solution la plus raisonnable, car elle limite clairement le risque de taux.
Le SARON et le libor du marché monétaire sont plus souples, mais plus exigeants
L'hypothèque SARONest plus flexible, mais exige davantage d'attention. Elle convient aux acheteurs capables de supporter les mouvements de taux et qui suivent activement leur financement. L'hypothèque libor du marché monétaireclassique est en pratique le modèle de comparaison plus ancien, qui reflète la même logique d'un taux proche du marché, donc plus de proximité avec le marché, mais aussi plus d'incertitude en cas de hausse des taux.
Pour les primo-accédants, un ordre simple s'applique donc. Si la réserve est faible, la sécurité l'emporte. Si ton revenu est stable et que tu supportes les fluctuations, un modèle plus proche du marché peut avoir du sens, mais pas par réflexe, plutôt par conviction.
Ne pas mal interpréter l'amortissement
À partir d'un taux d'avance élevé, l'amortissement devient pertinent, et c'est précisément là que beaucoup d'acheteurs se trompent. Ils ne voient que la mensualité, mais pas la pression de remboursement en arrière-plan. L'amortissement indirect via le pilier 3a peut être judicieux si tu veux préserver tes liquidités tout en travaillant proprement sur le plan fiscal.
Recommandation claire :D'abord tester la capacité financière sous stress, ensuite choisir l'hypothèque. Celui qui inverse l'ordre optimise souvent le taux d'intérêt et dégrade le risque.
Budgétiser les frais d'acquisition de manière réaliste
Un appartement est signé, le rendez-vous chez le notaire est fixé, et c'est seulement là que beaucoup d'acheteurs réalisent que ce sont les frais annexes qui créent la vraie pression. C'est exactement là qu'un budget apparemment propre se transforme vite en couloir étroit, surtout lorsque s'y ajoutent le déménagement, les premiers ajustements et des questions d'autorisation régionales.
Les frais annexes se composent desfrais de notaire,émoluments du registre foncieret de l'impôt cantonal sur les mutations. Ces postes déterminent souvent si la conclusion de l'achat reste confortablement finançable ou si les liquidités deviennent ensuite trop justesPreisüberwacher zu Grundbuch- und Beurkundungsgebühren,ESTV zur Handänderungssteuer.
Pourquoi les 3 à 5 pour cent ne sont qu'une valeur de départ
Comme ordre de grandeur, on retient souvent3 à 5 % du prix d'achat. Dans la pratique, cela ne sert que de premier filtre. La charge effective dépend fortement du canton, et la logique des émoluments est construite différemment selon le lieuPreisüberwacher zur Kostenlogik.
Pour un appartement àCHF 1'000'000, on parle vite deCHF 30'000 à 50'000en plus des fonds propresZurich zur Budgetierung von Kaufnebenkosten. Celui qui ne réserve pas ce montant à l'avance se retrouve sous pression au moment de la conclusion. La question doit donc être réglée avant la signature, pas après.
La base de calcul n'est pas toujours le prix d'achat
L'impôt sur les mutations est en principe calculé sur la base du prix d'achat. Dans des cas particuliers, la valeur vénale peut toutefois entrer en ligne de comptePreisüberwacher zur Kostenlogik. Cela concerne par exemple les transactions avec des prix inhabituels, les donations ou les situations où le prix contractuel s'écarte nettement de la valeur de marché. Un simple calcul en pourcentage n'est donc qu'une étape préalable, jamais le décompte final.
En Suisse, il vaut particulièrement la peine de regarder le canton. Dans certains cantons, les émoluments du registre foncier sont calculés de manière dégressive. Cela modifie sensiblement la logique budgétaire, car la part des coûts de transaction varie selon le prix d'achatPreisüberwacher zu Grundbuch- und Beurkundungsgebühren.
La matrice des coûts doit précéder la réservation
Avant la réservation, il faut un aperçu des coûts bien établi. On y réunit le prix d'achat, les émoluments, la réserve pour rénovations et les frais de déménagement. Celui qui ne fait pas ce calcul par écrit ne voit que le prix d'achat et néglige les coûts consécutifs qui surviennent directement lors de l'emménagement.
- Prix d'achat :Point de départ, pas montant final.
- Émoluments :Notaire, registre foncier, mutation, à clarifier au niveau cantonal.
- Réserve :Pour les rénovations, les contributions extraordinaires et les imprévus.
- Déménagement :L'emménagement coûte également de l'argent.
Pour la préparation, une structure claire vaut mieux qu'une estimation approximative. UneBudget-Vorlage für den Wohnungskaufadaptée à la pratique aide à rassembler proprement les chiffres avant le rendez-vous chez le notaire.
Du contrat de réservation au transfert de propriété
Celui qui, en Suisse, réserve trop tôt un achat d'appartement finit souvent par payer le double, avec des retards, des frais supplémentaires ou un retrait sous pression. Le déroulement juridique est sobre, mais il décide de l'argent, du temps et de l'emménagement. D'abord vérifier, ensuite réserver.
Quels documents doivent être sur la table avant la signature
Avant le paiement de la réservation, doivent être posés sur la table l'extrait du registre foncier, lesservitudes, lerèglement de la communauté des propriétaires par étages, les procès-verbaux, lefonds de rénovation, les comptes annuels et les charges. Qui n'exige pas ces documents n'achète pas seulement un logement, mais aussi des obligations qui peuvent coûter cher par la suite.
Vérifie en plus les documents relatifs à la visite et à l'état de l'objet, par exemple avec laCheckliste für die Wohnungsbesichtigung. C'est précisément là que les défauts, les besoins de rénovation et les promesses floues apparaissent en premier.
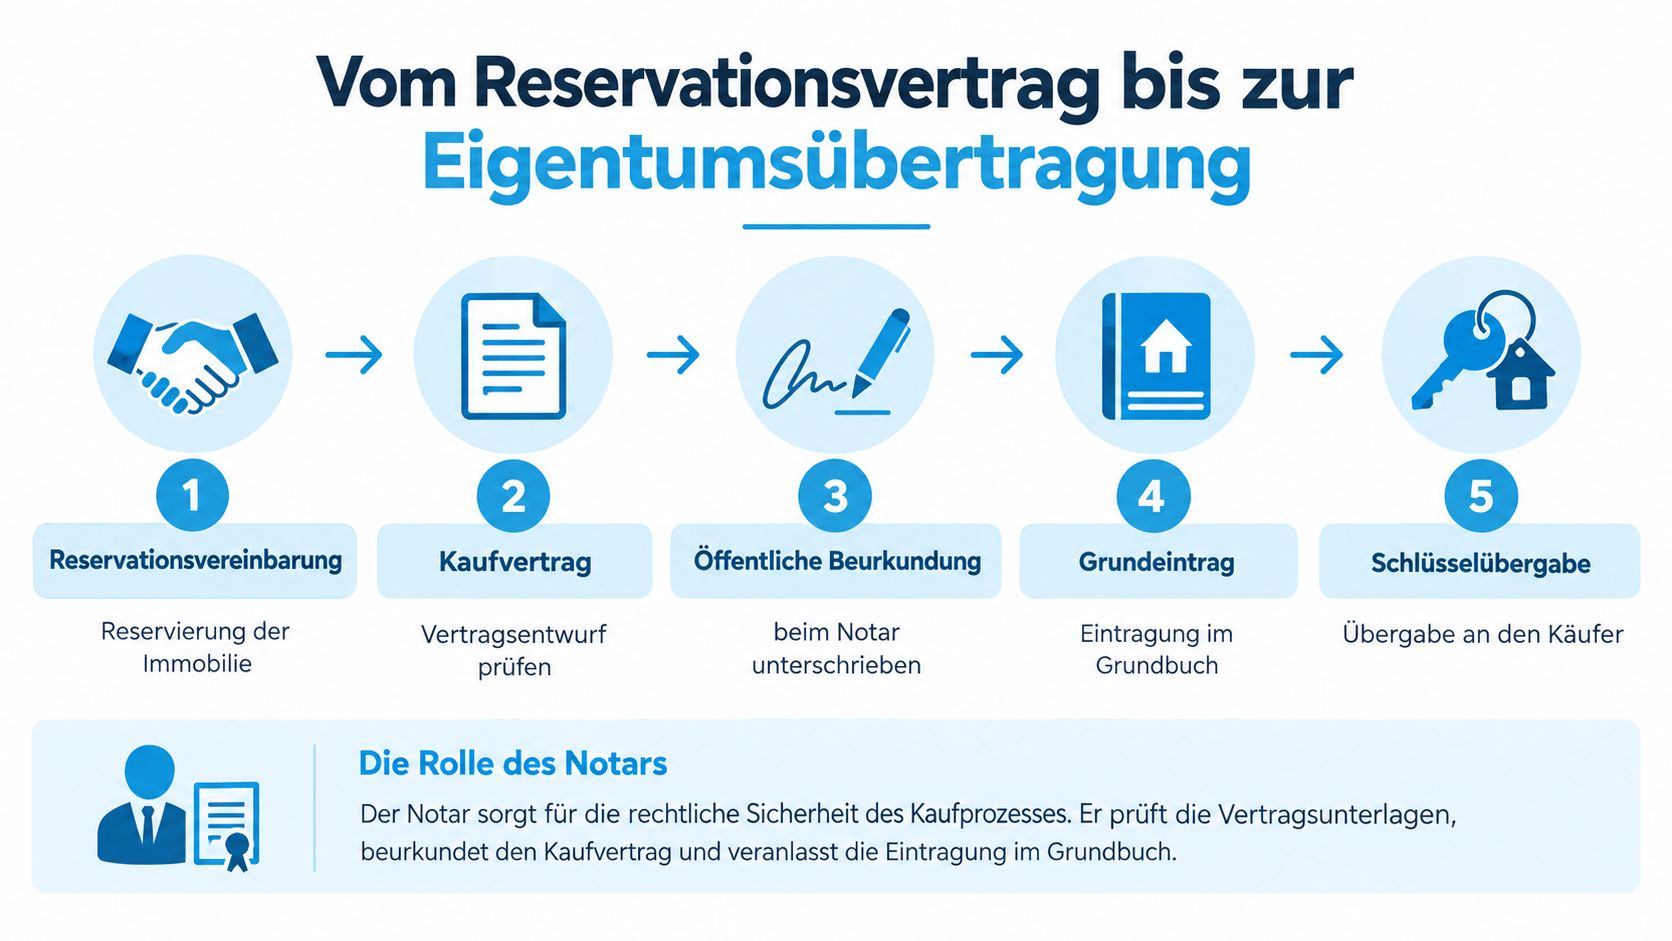
Le notaire assure l'acte authentique et le transfert juridiquement sûr. L'inscription au registre foncier passe par l'office cantonal compétent. Selon le canton, des émoluments de notariat, de registre foncier et parfois des droits de mutation sont perçus, ce n'est pas un détail et cela doit figurer dès le départ dans le budget Surveillant des prix.
Les cinq étapes sans chaos
- Convention de réservation:L'appartement est réservé, ce qui n'a de sens qu'avec un financement clarifié et une situation d'autorisation claire.
- Contrat de vente:Examiner le projet avec précision, surtout les charges, les délais, la remise et les accords particuliers.
- Acte authentique:Le contrat est signé chez le notaire et consigné de manière juridiquement valable.
- Inscription au registre foncier:Ce n'est qu'avec cette inscription que la propriété est transférée correctement.
- Remise des clés:C'est le changement de possession concret. À partir de là commence la logistique d'emménagement avec les meubles, les artisans et les éventuelles rénovations.
Qui mélange déménagement, rénovation et situation contractuelle s'expose à des risques inutiles. Cela vaut en particulier lorsque des dates de livraison sont déjà fixées ou que des artisans sont réservés.
Conseil pratique:Ne réserve jamais sur la seule confiance. Le financement, le dossier et la situation d'autorisation doivent être clairement établis par écrit avant le paiement.
Clarifier les autorisations et les questions de statut
La nationalité seule ne décide pas. Le domicile, le statut d'autorisation et le type de bien déterminent si l'achat est même possible. Qui ne vérifie pas cela correctement avant la réservation risque un contrat signé sans base claire.
Ce que la Confédération prévoit réellement
L'acquisition d'immeubles par des personnes à l'étranger est en principesoumise à autorisation cantonale Bundesamt für Justiz. Pour les ressortissants de l'UE/AELE domiciliés en Suisse, des règles assouplies s'appliquent souvent. Les ressortissants d'États tiers sans permis C sont généralement nettement plus limités. Ce n'est pas un sujet secondaire, cela peut stopper un achat immédiatement.
La révision prévue accentue encore la pression. Après la révision prévue, cela devrait également s'appliquer à l'achat d'un logement principal par des ressortissants d'États tiers. Qui achète maintenant doit donc anticiper la prochaine étape de statut, et pas seulement le permis actuel.
Le bon ordre avant le paiement de la réservation
D'abord vérifier le permis de séjour, puis interroger par écrit l'autorité compétente, et seulement ensuite réserver. Qui paie trop tôt s'engage sur un objet avant que la question de l'autorisation ne soit clarifiée.
- Vérifier le statut de séjour:B, C, UE/AELE ou État tiers, cela a des conséquences directes.
- Contacter l'autorité cantonale:Par exemple le registre foncier de Zurich ou l'autorité d'autorisation de Berne, de préférence avec une clarification préalable écrite avant le paiement de la réservation. Compte environ 2 à 4 semaines pour obtenir une réponse.
- Évaluer le risque lié à l'autorisation:Tous les cantons n'appliquent pas les mêmes contrôles, et la pratique n'est pas identique partout.
- Coordonner emménagement et déménagement:Pour la préparation pratique, l'aperçu surUmziehen in die Schweizest utile, surtout lorsque l'autorisation, les délais de livraison et l'emménagement se suivent de près.
Celui qui ne clarifie le statut qu'après la signature perd du temps et souvent aussi son pouvoir de négociation.
Du contrat signé au logement prêt à être habité
Le contrat de vente n'est pas l'emménagement. Entre la signature et un logement habitable, il y a le procès-verbal de remise, les créneaux de livraison, le contrôle des accès, le montage des meubles et, le plus souvent, l'élimination de l'ancien mobilier. Qui organise tout cela à la dernière minute le paie presque toujours en stress.
Ce qui doit concrètement être vérifié avant l'emménagement
Il y a d'abord leprocès-verbal de remise. Portes, sols, raccordements, ascenseur et accès doivent convenir avant l'arrivée des livreurs. Viennent ensuite la remise des clés, la mesure des passages et la question de savoir si les meubles passent réellement dans la cage d'escalier ou dans l'ascenseur.
C'est précisément là que se décide si un transport combiné a du sens. Lorsque livraison, montage et élimination sont regroupés dans un seul déroulement, vous évitez souvent des trajets à double inutiles et réduisez les efforts de coordination. C'est non seulement pratique, mais souvent aussi la solution la plus propre pour un nouvel appartement en propriété.
Une logique d'emménagement sobre sur 14 jours
- Jour 14 à 10:Procès-verbal de remise, relevé des défauts, mesure des accès.
- Jour 9 à 7:Confirmer les créneaux de livraison, fixer la date du montage des meubles.
- Jour 6 à 4:Éliminer l'ancien mobilier ou le faire enlever.
- Jour 3 à 2:Clarifier un entreposage à court terme si la date d'emménagement est repoussée.
- Jour 1 à 0:Remise des clés, contrôle final, emménagement.
Cet ordre évite de commander des meubles avant de connaître réellement les accès. C'est déterminant surtout pour les appartements en propriété avec ascenseur, accès étroit ou règles particulières de la gérance.
Pourquoi l'évolution des prix reste malgré tout pertinente
Selon PwC, le prix de transaction médian des appartements en propriété en Suisse s'élevait en février 2026 à920'000 francs, et Raiffeisen a annoncé pour les appartements en propriété une hausse de4,2 % PwC zu Eigentumswohnungen 2026en comparaison annuelle jusqu'au deuxième trimestre 2026. Cela montre surtout une chose: une médiane stable ne signifie pas que votre objet ou votre région sont stables. Budgétisez donc l'emménagement de manière régionale et non au feeling.
TIXPI vous aide précisément là où beaucoup de guides s'arrêtent: lors de l'emménagement réel. Si vous avez besoin après l'achat d'une solution propre pour le transport, la livraison, le montage ou l'élimination, rendez-vous directement surTIXPIet planifiez votre emménagement de sorte que l'achat devienne vraiment un logement habitable.