Sie helfen Freunden beim Zügeln, mieten einen Transporter oder beauftragen ein Unternehmen für den ganzen Haushalt. Dann rutscht ein Sofa im engen Treppenhaus, ein Karton mit Geschirr fällt zu Boden oder beim Einladen entsteht ein tiefer Kratzer im Parkett. Erst jetzt stellt sich die entscheidende Frage: Wer bezahlt den Schaden?
Eine Transportversicherung für den privaten Umzug ist in der Schweiz kein automatischer Rundumschutz. Sie steht neben der Haftung des Transportunternehmens, der Hausratversicherung und der Privathaftpflicht. Wer diese drei Bereiche verwechselt, riskiert im Schadensfall eine Deckungslücke. Die folgenden Regeln helfen Ihnen, den Schutz vor dem Zügeltermin sachlich und ohne falsche Versprechen zu beurteilen.
Der teure Schreckmoment beim Privatumzug
Der Umzugstag beginnt entspannt. Zwei Freunde tragen das beige Designer-Sofa aus der Wohnung, eine dritte Person hält die Haustür offen. Im Treppenhaus wird es eng. Beim Drehen verliert einer der Helfer kurz den Halt, das Sofa prallt gegen die Wand und die Armlehne reisst ein.
Das Problem beginnt nicht erst mit der Reparaturrechnung. Zuerst müssen Sie klären, wer den Transport organisiert hat, wer den Gegenstand beschädigte und welche Police für genau diese Ursache gilt. Bei privaten Helfern gelten andere Regeln als bei einem professionellen Umzugsunternehmen. Ein selbst gemieteter Lieferwagen führt wiederum zu anderen Fragen als ein einzelner Möbeltransport mit Montage.
Die Schweizer Umzugsstruktur macht diese Abgrenzung besonders relevant. 2022 wechselten rund 9,5 % der ständigen Wohnbevölkerung ihre Wohnung, das waren ungefähr 700'000 Personen. Im Vorjahr waren es rund 750'000 Personen. Die Schweizer Umzugsstatistik des Bundesamts für Statistik zeigt damit einen regelmässigen, leicht rückläufigen Markt für Transporte von Möbeln und Hausrat.
Kurze Wege schützen nicht vor Schäden. 40 % der Umzüge erfolgten 2022 innerhalb eines Radius von weniger als 2 km, die durchschnittliche innerstaatliche Umzugsdistanz lag bei 13,7 km. Gerade auf kurzen Strecken entstehen Schäden häufig beim Tragen, bei engen Türen, beim Ein- und Ausladen oder während einer Zwischenlagerung.
Meine klare Empfehlung: Klären Sie den Versicherungsschutz, bevor der erste Karton getragen wird. Im Schadensmoment bleibt kaum Zeit, AGB zu lesen oder mit Freunden über Haftung zu diskutieren.
Bei einem privaten Umzug sollten Sie deshalb drei Fragen schriftlich beantworten lassen:
- Wer transportiert: private Helfer, ein gemieteter Transporter oder ein professionelles Unternehmen?
- Was wird transportiert: günstiges Gebrauchsmobiliar, hochwertige Elektronik, Kunst, Antiquitäten oder ein einzelnes schwer ersetzbares Stück?
- Welche Phase ist versichert: Verpackung, Demontage, Verladen, Fahrt, Zwischenlagerung, Entladen und Montage?
Diese Prüfung entscheidet, ob die Grundhaftung genügt oder eine separate Transportversicherung sinnvoll ist. Eine spontane Zusage wie «Das ist schon versichert» reicht nicht.
Gesetzliche Haftung und ihre Grenzen verstehen
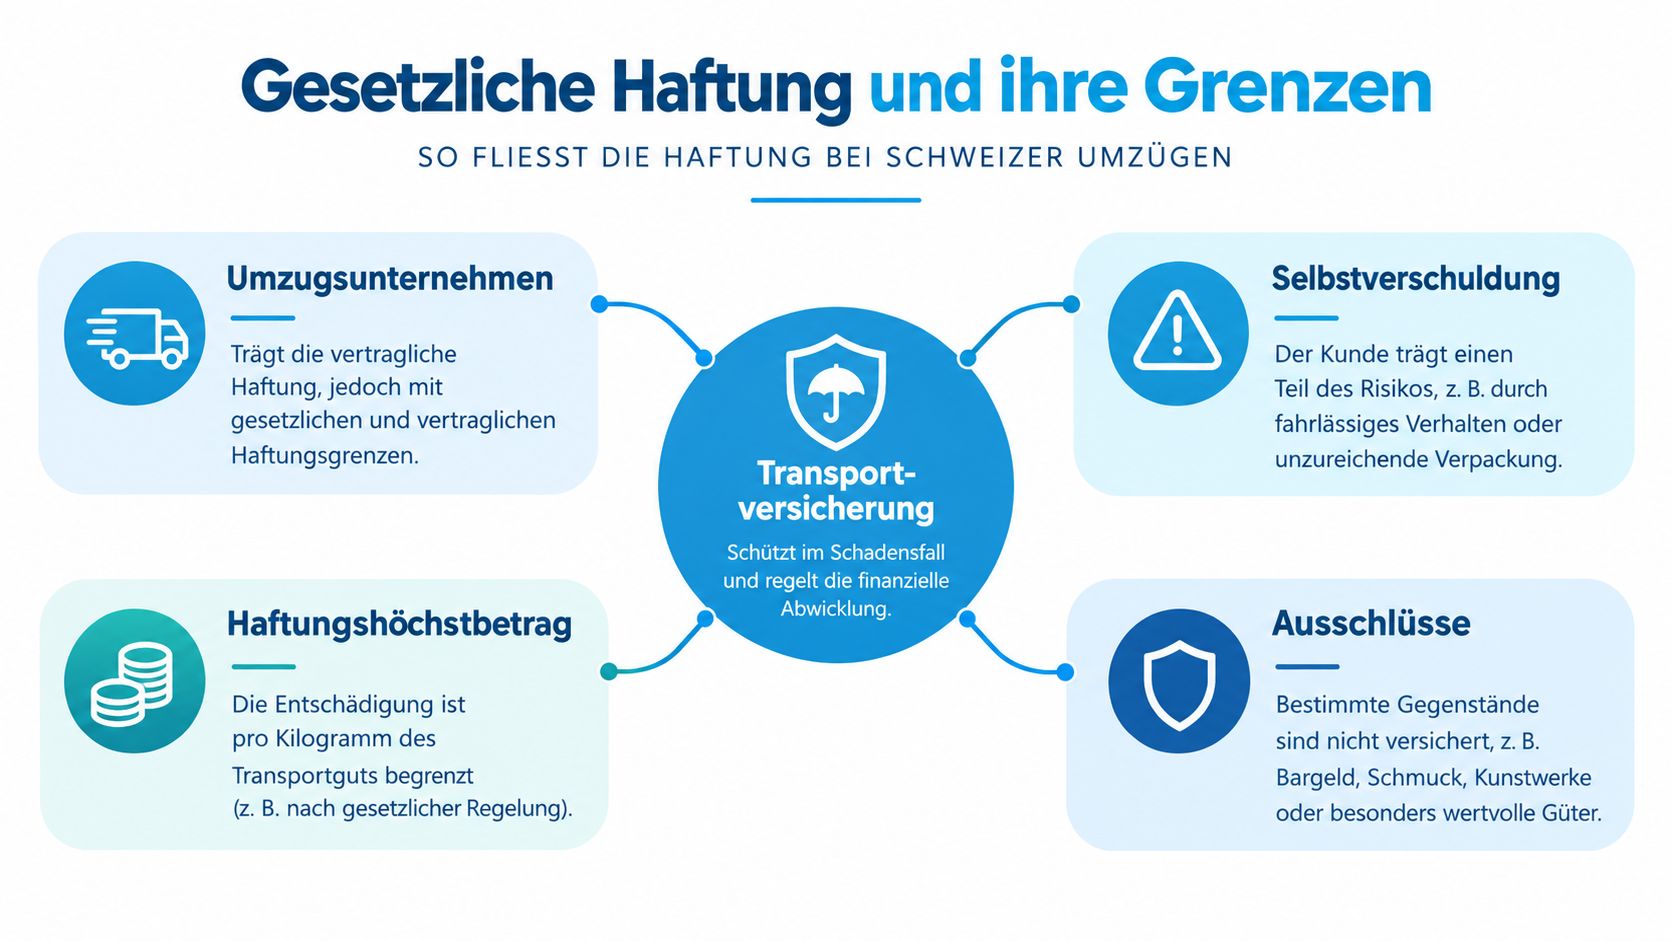
Viele Privatkunden gehen davon aus, dass ein beauftragtes Umzugsunternehmen für jeden Schaden vollständig aufkommt. Das stimmt nicht. In der Schweiz richtet sich die gesetzliche Haftung des Transporteurs grundsätzlich nach Art. 447 OR. Der Frachtführer haftet für Schäden am übernommenen Transportgut, wenn der Schaden auf einem Verschulden beruht. Das ist eine Haftungsgrundlage, aber keine Vollkaskoversicherung zum gesamten Neuwert.
Was die Frachtführerhaftung tatsächlich leistet
Der konkrete Vertrag und die AGB des Unternehmens bestimmen, wie ein Schaden berechnet wird. Häufig beschränken Anbieter ihre Verantwortung auf den Zeitwert, einen Betrag pro Kilogramm oder eine Ereignislimite. Bei einem teuren, leichten Gegenstand ist eine kilogrammbasierte Begrenzung besonders problematisch.
Ein Beispiel macht die Lücke sichtbar. Ein hochwertiges elektronisches Gerät oder ein Designerstuhl kann einen hohen Wiederbeschaffungswert haben, aber vergleichsweise wenig wiegen. Selbst wenn das Unternehmen für den Transportschaden einstehen muss, kann die vertragliche oder gesetzliche Berechnung deutlich unter dem tatsächlichen Wert liegen.
Typische Einschränkungen betreffen:
- Leichte Fahrlässigkeit: Die AGB können die Haftung für weniger schweres Fehlverhalten begrenzen.
- Mangelhafte Eigenverpackung: Für selbst verpackte Kartons kann die Leistung entfallen, wenn die Verpackung den Schaden verursacht hat.
- Unrichtige Instruktionen: Falsche Angaben zu Gewicht, Empfindlichkeit oder Demontage können die Haftung beeinflussen.
- Besonders empfindliche Güter: Kunst, Antiquitäten, Bargeld oder bestimmte elektronische Geräte benötigen oft eine ausdrückliche Vereinbarung.
- Höhere Gewalt: Ereignisse ausserhalb des beherrschbaren Transportrisikos können ausgeschlossen oder anders behandelt werden.
Auch ein Schaden an der Immobilie muss separat betrachtet werden. Ein zerbrochener Tisch ist ein Schaden am Transportgut. Ein beschädigtes Treppenhaus, ein zerkratzter Boden oder eine angeschlagene Wand betrifft dagegen das Eigentum eines Dritten und fällt nicht automatisch unter dieselbe Deckung.
Warum der Zeitwert oft nicht genügt
Beim Zeitwert wird die Wertminderung durch Alter und Gebrauch berücksichtigt. Das kann bei einem gewöhnlichen Möbelstück angemessen erscheinen. Bei einem gut erhaltenen Designermöbel, einer Sammlung oder einem schwer ersetzbaren Einzelstück entspricht der Zeitwert jedoch nicht zwingend dem Betrag, den Sie für einen gleichwertigen Ersatz benötigen.
Eine separate Transportversicherung kann diese Lücke je nach Police und Deklaration schliessen. Sie kann Bruch, Kratzer, Verlust und Beschädigung während Verladen, Transport und Ablieferung einschliessen. Ob auch Eigenleistung, Montage oder Zwischenlagerung gedeckt sind, muss ausdrücklich in den Versicherungsbedingungen stehen.
Vor der Auftragserteilung gehören deshalb diese Punkte auf die schriftliche Prüfliste:
- Versicherungswert: Gilt der Zeitwert oder der Wiederbeschaffungswert?
- Haftungslimite: Wird pro Kilogramm, pro Ereignis oder nach einer anderen Grundlage entschädigt?
- Selbstbehalt: Welchen Betrag tragen Sie pro Schaden selbst?
- Verpackung: Sind selbst verpackte Kartons eingeschlossen?
- Sondergegenstände: Sind Kunst, Antiquitäten, Elektronik oder Musikinstrumente gemeldet?
- Transportphasen: Beginnt der Schutz beim Abholen und endet er erst nach Montage oder bereits bei der Ablieferung?
Wer diese Fragen nicht beantwortet, kennt seinen Versicherungsschutz nicht. Die Schweizer Übersicht zur Haftung bei Transportschäden weist ebenfalls auf die Bedeutung von Zeitwert, Kilogrammlimiten, Ausschlüssen und einer sofortigen Schadendokumentation hin.
Hausrat- und Privathaftpflichtversicherung im Vergleich
Die Hausratversicherung ist während eines Umzugs wichtig, aber sie ersetzt nicht automatisch eine Transportversicherung. Schweizer Versicherungsbedingungen sehen bei einem Umzug innerhalb der Schweiz grundsätzlich Schutz am bisherigen und am neuen Standort sowie während der Umzugsphase vor. Das bedeutet jedoch nicht, dass jeder Stoss-, Bruch- oder Fallschaden beim Tragen versichert ist.
Die AVB der Schweizerischen Versicherungsverbände zur Hausratversicherung unterscheiden zwischen dem versicherten Hausrat, den versicherten Gefahren, Ausschlüssen, Versicherungssumme und Selbstbehalt. Feuer, Wasser oder Diebstahl können versichert sein. Ein Gegenstand, der beim Verladen aus den Händen fällt, kann dagegen nur begrenzt oder gar nicht gedeckt sein.
| Versicherungsart | Typische Deckung beim Umzug | Wichtige Ausschlüsse & Grenzen |
|---|---|---|
| Hausratversicherung | Schutz des Hausrats an altem und neuem Standort, abhängig von den versicherten Gefahren | Transportschäden durch Stoss, Bruch oder Fall oft ausgeschlossen oder begrenzt; Selbstbehalt und Versicherungssumme beachten |
| Privathaftpflichtversicherung | Schäden, die eine versicherte Person Dritten schuldhaft zufügt | Gefälligkeitshilfe kann nur begrenzte Haftung auslösen; Schäden am eigenen Hausrat sind nicht versichert |
| Frachtführerhaftung | Schäden am übernommenen Transportgut nach Gesetz und Vertrag | Zeitwert, Kilogrammlimit, Ereignislimite, Verpackungsfehler und weitere Ausschlüsse möglich |
| Separate Transportversicherung | Je nach Police Bruch, Kratzer, Verlust oder Beschädigung während definierter Transportphasen | Deklaration, Verpackung, Eigenleistung, Montage, Lagerung, Selbstbehalt und Meldefristen prüfen |
Private Helfer sind kein Umzugsunternehmen
Wenn Freunde unentgeltlich beim Tragen helfen, entsteht eine Gefälligkeitssituation. Die Privathaftpflicht des Helfers zahlt nicht automatisch jeden Schaden am Eigentum der Person, der geholfen wird. Entscheidend sind die konkreten Vertragsbedingungen und die Frage, ob ein haftungsbegründendes Verhalten vorliegt.
Das ist kein theoretisches Randproblem. 62 % der Personen, die in den vergangenen zehn Jahren umgezogen sind, organisierten ihren Wohnungswechsel privat; bei den 18- bis 35-Jährigen waren es 77 %. Diese Angaben stammen aus den Zurich-Hinweisen zur Umzugsplanung. Wer Freunde einspannt, sollte deshalb nicht erst nach dem Unfall prüfen, ob deren Privathaftpflicht überhaupt greift.
Klären Sie vorab, wer empfindliche Gegenstände trägt. Wertvolle Möbel und Elektronik gehören nicht zwischen zwei Kartons, wenn niemand weiss, wie sie gesichert werden. Bei einem selbst gemieteten Transporter prüfen Sie zusätzlich die Mietbedingungen, die Fahrzeugversicherung und die Verantwortung für das Ladegut.
Informieren Sie Ihren Hausratversicherer vor dem Umzug über Termin, neue Adresse und eine mögliche Anpassung der Versicherungssumme. Bei einem Umzug ins Ausland endet der Hausratschutz grundsätzlich spätestens am Ende des Versicherungsjahres, sofern keine andere Vereinbarung getroffen wird. Eine Schweizer Police darf deshalb nicht stillschweigend als Auslandsschutz verstanden werden.
Wann sich eine Transportversicherung wirklich lohnt
Eine zusätzliche Police ist nicht bei jedem Möbelstück wirtschaftlich. Sie lohnt sich dort, wo der mögliche Verlust schwer tragbar wäre, der Wert schlecht über die Grundhaftung abgebildet wird oder mehrere riskante Transportphasen zusammenkommen.
Die Schweizer Umzugsstatistik zeigt, dass sich das Risiko je nach Haushalt stark unterscheidet. 2022 lag die Umzugsquote in Mehrfamilienhäusern bei 10,8 %, in Einfamilienhäusern bei 5,1 %. Personen in Ein- bis Zwei-Zimmer-Wohnungen zogen 2024 mit einer Quote von 15,3 % ungefähr doppelt so häufig um wie Personen in Wohnungen mit mindestens vier Zimmern, deren Quote 7,4 % betrug. Diese Zahlen aus den BFS- und BWO-Daten zur Wohnmobilität sagen nichts über die individuelle Schadenhöhe aus, zeigen aber, wie unterschiedlich Transportmengen und Umzugssituationen ausfallen können.
Eine praktische Entscheidung in vier Schritten
Erstens, bestimmen Sie den Wert. Erstellen Sie eine Inventarliste und markieren Sie Gegenstände, die Sie nicht kurzfristig ersetzen können. Verwenden Sie bei wertvollen Möbeln, Kunst oder Elektronik den dokumentierbaren Wiederbeschaffungswert und sammeln Sie Kaufbelege, Seriennummern und Fotos.
Zweitens, prüfen Sie die Transportart. Ein einzelnes Möbelstück, eine Onlinebestellung, eine Entsorgung oder ein kompletter Haushalt haben unterschiedliche Risikoprofile. Ein Transport mit Abholung, Zwischenlagerung, erneuter Zustellung und Montage enthält mehr Schnittstellen als eine direkte Fahrt.
Drittens, lesen Sie die Deckungsphasen. Die Police muss klar sagen, ob sie beim Abholen, Verpacken, Verladen, während der Fahrt, im Lager, beim Entladen und bei der Montage gilt. Eine Versicherung, die nur die Fahrt abdeckt, hilft nicht bei einem Schaden während der Eigenleistung.
Viertens, vergleichen Sie Selbstbehalt und mögliche Unterdeckung. Bei einem gebrauchten, günstig ersetzbaren Möbelstück kann es vernünftig sein, einen begrenzten Schaden selbst zu tragen. Bei einem Einzelstück mit hohem Wert ist diese Strategie meist falsch, besonders wenn die Haftung des Transporteurs nur den Zeitwert oder ein Gewichtslimit berücksichtigt.
Eine Transportversicherung ist besonders naheliegend bei:
- Designermöbeln und Antiquitäten: Der ideelle oder marktbasierte Wert lässt sich nicht zuverlässig über das Gewicht abbilden.
- Hochwertiger Elektronik: Ein leichtes Gerät kann einen hohen Wert konzentrieren.
- Kunst und empfindlichen Einzelstücken: Bruch oder Kratzer können schwer reparierbar sein.
- Zwischenlagerung: Die Zuständigkeit kann sich beim Übergang vom Transport zum Lager ändern.
- Kombinierten Routen: Mehrere Abholungen, Umladungen und Zustellungen erhöhen die Zahl der kritischen Übergaben.
Wirtschaftliche Faustregel: Versichern Sie nicht reflexartig jeden Karton. Versichern Sie die Gegenstände und Transportphasen, deren Verlust Sie finanziell oder praktisch nicht problemlos auffangen können.
Bei einem Anbieter wie TIXPI können Sie die Kosten einer Transportversicherung für den konkreten Auftrag prüfen. Entscheidend bleibt auch dort der tatsächliche Deckungsumfang, nicht allein der Preis.
Schadenmeldung und Dokumentation in der Praxis
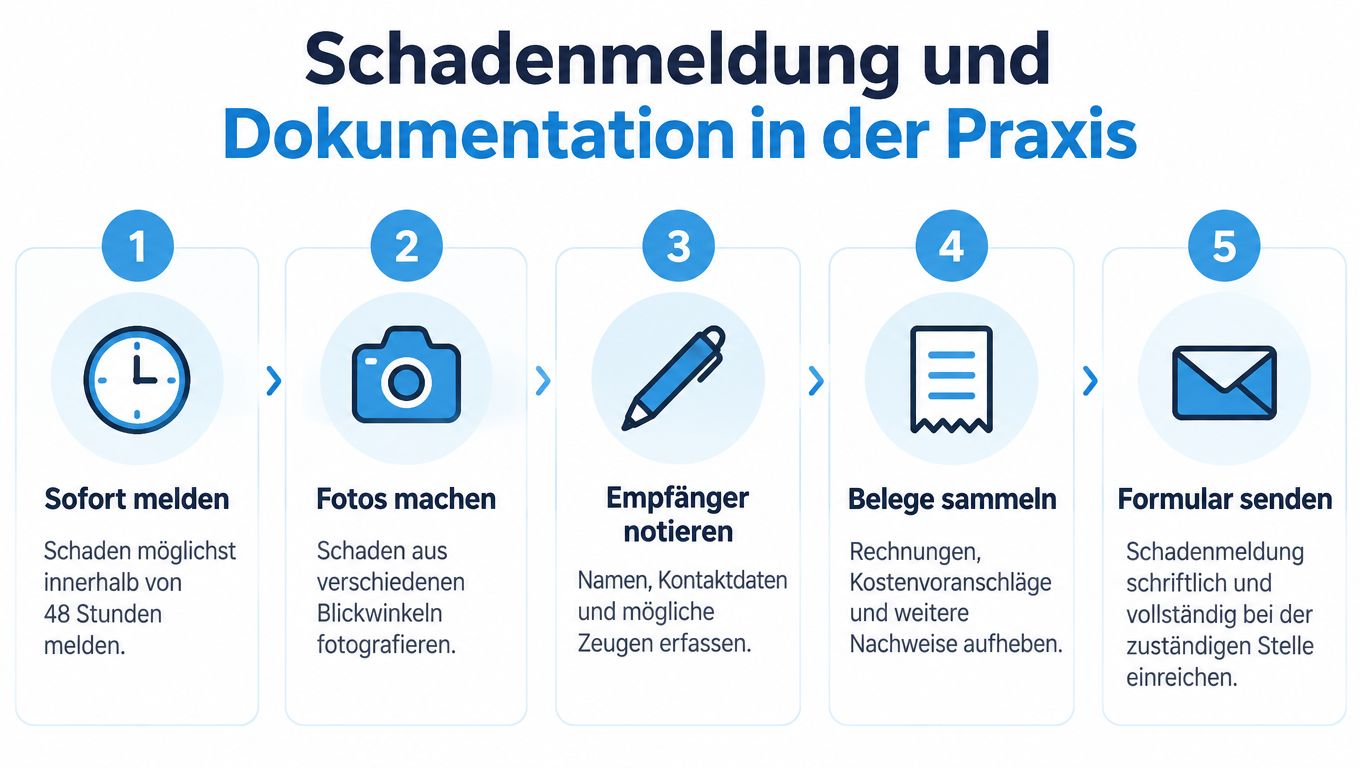
Ein Schaden ohne Beweise wird schnell zu einer Diskussion über Vermutungen. Eine mündliche Reklamation beim Umzugsteam reicht nicht. Sie brauchen eine nachvollziehbare Verbindung zwischen dem Zustand vor dem Transport, dem Ablauf und dem Zustand bei der Ablieferung.
Vor dem Transport
Fotografieren Sie wertvolle Gegenstände aus mehreren Perspektiven. Achten Sie auf Kanten, Oberflächen, Anschlüsse und bereits vorhandene Kratzer. Ergänzen Sie die Bilder mit einer Inventarliste, Kaufbelegen, Seriennummern und einer kurzen Zustandsbeschreibung.
Notieren Sie auch Besonderheiten der Verpackung. Wurde ein Bildschirm in der Originalverpackung transportiert? Haben Sie ein Möbelstück selbst zerlegt? Wurden Schrauben beschriftet? Diese Angaben helfen später, die Schadenursache einzugrenzen.
Bei der Ablieferung
Kontrollieren Sie Möbel, Geräte und Kartons möglichst sofort. Sichtbare Schäden gehören mit einer genauen Beschreibung in den Arbeits- oder Ablieferungsrapport. Schreiben Sie nicht lediglich «Sofa beschädigt», sondern beschreiben Sie die Stelle, die Art und den Umfang des Schadens.
Fotografieren Sie den Gegenstand aus mehreren Winkeln und sichern Sie eine Kopie des unterzeichneten Rapports. Lassen Sie sich Namen von anwesenden Personen geben, wenn sie den Schaden oder den Zustand bei der Ablieferung gesehen haben.
Nach dem Auspacken
Verdeckte Schäden entdecken Sie oft erst beim Öffnen der Kartons. Kontrollieren Sie den Hausrat deshalb zeitnah und bewahren Sie beschädigte Verpackungen auf. Entsorgen oder reparieren Sie den Gegenstand nicht, bevor das Transportunternehmen oder der Versicherer die Beweise prüfen konnte.
Für die Meldung sollten Sie mindestens folgende Unterlagen zusammenstellen:
- Datierte Fotos: Vorherbilder, Aufnahmen der Verpackung und Detailbilder des Schadens.
- Inventarliste: Gegenstand, Zustand, Wert und gegebenenfalls Seriennummer.
- Ablieferungsrapport: Mit dem Schadenvermerk und den Angaben zur Übergabe.
- Belege: Kaufbeleg, Reparaturkostenvoranschlag oder nachvollziehbare Wertangabe.
- Schriftliche Schadenanzeige: Per E-Mail oder über das vorgeschriebene Formular.
Die Praxis der Allgemeinen Schweizerischen Spediteurbedingungen nennt für die geeignete Schadenmeldung spätestens sieben Tage. Andere Verträge oder Policen können kürzere oder zusätzliche Anforderungen vorsehen. Eine praktische Übersicht zur Schadenmeldung bei Umzugsschäden weist deshalb auf die sofortige Dokumentation und die schriftliche Anzeige hin.
Melden Sie den Schaden nicht erst, wenn alle Formalitäten geklärt sind. Senden Sie eine vorläufige schriftliche Anzeige innerhalb der vertraglichen Frist und reichen Sie fehlende Belege nach, sofern der Vertrag das zulässt. Für die geordnete Ablage von Police, Inventar, Fotos und Korrespondenz hilft eine Checkliste für Versicherungsunterlagen.
Im Schadensfall zählt nicht die lauteste Reklamation, sondern der sauberste Nachweis.
Ihr strategischer Leitfaden für den nächsten Umzug
Gute Umzugsvorsorge beginnt nicht mit dem Einladen, sondern mit einer Entscheidung über Risiko und Zuständigkeit. Arbeiten Sie die folgenden Punkte in dieser Reihenfolge ab.
Vor der Buchung
Erfassen Sie den Hausrat raumweise. Markieren Sie wertvolle, zerbrechliche und schwer ersetzbare Gegenstände. Prüfen Sie, ob der angegebene Versicherungswert zum Wiederbeschaffungswert passt und ob Ihre Hausratversicherung die neue Adresse sowie die Umzugsphase kennt.
Wählen Sie danach das Transportmodell. Für einen vollständigen Haushalt kann ein professionelles Unternehmen sinnvoll sein. Für ein einzelnes Möbelstück gelten andere Anforderungen als für eine Wohnungsauflösung mit Zwischenlagerung. Bei privaten Helfern sollten Sie die Gefälligkeitshaftung nicht als automatische Vollversicherung betrachten.
Vor dem Zügeltermin
Lassen Sie sich vom Transporteur schriftlich bestätigen:
- Haftungsgrundlage: Gesetzliche Haftung, AGB-Limite und Berechnung nach Zeitwert oder anderem Wert.
- Deckungsumfang: Verladen, Fahrt, Entladen, Montage und Lagerung.
- Eigenleistung: Verpacken, Demontage und selbst gemietete Fahrzeuge.
- Sondergüter: Kunst, Antiquitäten, Elektronik und besonders empfindliche Möbel.
- Schadenfristen: Form, Empfänger und zulässiger Meldeweg.
Dokumentieren Sie den Zustand vor dem Transport. Beschriften Sie zerlegte Möbelteile, sichern Sie lose Komponenten und verwenden Sie für empfindliche Geräte geeignete Verpackungen. Informieren Sie auch Verwaltung oder Vermieter, wenn ein Lift, ein Treppenhaus oder gemeinschaftliche Flächen besonders geschützt werden müssen.
Am Umzugstag und danach
Bestimmen Sie eine Person, die den Ablauf und die Übergabe dokumentiert. Lassen Sie sichtbare Schäden sofort im Rapport festhalten. Prüfen Sie Kartons und Möbel am neuen Standort und melden Sie verdeckte Schäden ohne Verzögerung schriftlich.
Für einzelne Möbel, Lieferungen oder Montagen können Sie den Möbeltransport mit passenden Transportoptionen vergleichen. Entscheidend ist nicht die bequemste Buchung allein, sondern die Kombination aus Transportart, Wert, Übergaben und klarer Zuständigkeit.
Häufige Fragen zu Umzugsversicherungen
Gilt der Schutz bei einer Zwischenlagerung?
Nicht automatisch in jeder Phase. Die Transportpolice kann mit der Ablieferung im Lager enden, während für die Lagerdauer andere Vertragsbedingungen gelten. Lassen Sie schriftlich bestätigen, ob Feuchtigkeit, Diebstahl, Beschädigung beim Einlagern und beim späteren Auslagern versichert sind. Das Lager sollte mit Ort, Bedingungen und Haftungsumfang im Vertrag erscheinen.
Ist ein selbst gemieteter Transporter versichert?
Die Fahrzeugversicherung schützt nicht automatisch den Hausrat im Laderaum. Bei einem Eigenumzug müssen Sie Fahrzeugdeckung, Ladegut, Selbstbehalt und Schäden durch falsche Sicherung getrennt prüfen. Die private Haftpflicht ersetzt zudem nicht ohne Weiteres Schäden an Ihrem eigenen Möbelstück.
Was gilt bei privaten Helfern?
Eine Gefälligkeitshilfe ist keine professionelle Transportleistung. Ob die Privathaftpflicht eines Freundes greift, hängt vom konkreten Verhalten und den Versicherungsbedingungen ab. Besprechen Sie die Rollen vorab und übertragen Sie besonders wertvolle Gegenstände besser nicht ohne klare Absprache.
Was passiert beim Umzug ins Ausland?
Bei einem Umzug aus der Schweiz ins Ausland kann der bisherige Hausratschutz spätestens am Ende des Versicherungsjahres enden. Für den grenzüberschreitenden Transport brauchen Sie eine separate Prüfung von Transportphase, Zielland, Zoll, Lagerung und Versicherungssumme. Verlassen Sie sich nicht auf eine Schweizer Hausratpolice ohne schriftliche Bestätigung.
Muss ich einen kleinen Schaden melden?
Ja, wenn Sie Ihre Ansprüche sichern wollen. Ein Schaden kann sich nach dem Auspacken vergrössern oder später schwer beweisen lassen. Fotografieren Sie ihn, vermerken Sie ihn im Rapport und melden Sie ihn innerhalb der vertraglichen Frist, selbst wenn Sie die endgültige Reparatur noch nicht kennen.
TIXPI organisiert private Umzüge, einzelne Möbeltransporte und Lieferungen mit optionaler Montage und weist den maximalen Preis vor der Buchung aus. Prüfen Sie für Ihren Auftrag den passenden Transport und den Versicherungsschutz, und besuchen Sie TIXPI, bevor aus einem kleinen Umzugsproblem ein teurer Streitfall wird.