Wer eine selbstbewohnte Eigentumswohnung in der Schweiz kaufen will, braucht in der Regel 20 % Eigenmittel, davon 10 % als nicht verpfändete liquide Mittel. Zusätzlich solltest du 3 bis 5 % des Kaufpreises für Notar, Grundbuch und Handänderungssteuer einplanen, weil genau diese beiden Kostenblöcke von Erstkäufern am häufigsten unterschätzt werden.
Viele rechnen nur den Kaufpreis und die Hypothek, und landen dann beim Reservationsvertrag schon in der ersten Falle. In der Schweiz ist der Wohnungskauf kein einzelner Kaufakt, sondern eine Abfolge aus Finanzierung, Bewertung, kantonalen Gebühren, Bewilligungsfragen und erst dann dem Einzug. Wer das sauber aufsetzt, spart sich nicht nur Stress, sondern oft auch teure Fehlentscheide.
Warum der Wohnungskauf in der Schweiz kein Standardprodukt ist
Der erste Fehler ist banal und teuer. Viele schauen auf das Inserat, rechnen ihr Erspartes zusammen und glauben, damit sei der Weg frei. In der Schweiz läuft es anders: Finanzierung zuerst, Besichtigung danach. Wer diese Reihenfolge verdreht, verliebt sich in eine Wohnung, die später an Bank, Belehnungswert oder Bewilligung scheitert.
Praxisregel: Erst die Finanzierung klären, dann besichtigen. Wer zuerst sucht und erst danach rechnet, verhandelt finanziell zu spät.
Vor der ersten Besichtigung braucht es deshalb eine saubere Vorabklärung. Das heisst, Einkommen, laufende Verpflichtungen und die Herkunft der Eigenmittel müssen auf dem Tisch liegen. Die 10 % harten Eigenmittel sind dabei besonders heikel, weil sie nicht aus der beruflichen Vorsorge stammen dürfen, wenn es um selbstgenutztes Wohneigentum geht.
Ebenso wichtig ist die Reihenfolge beim Kaufabschluss, Einzug und Bewilligung. Wer eine Wohnung nur nach Lage und Grundriss beurteilt, übersieht schnell, dass sich der Kauf nicht auf den Notartermin reduziert. In vielen Fällen kommen kantonale Handänderungssteuern, praktische Umzugsfragen und je nach Status auch Bewilligungsthemen dazu. Das muss vor der Zusage geklärt sein, nicht nachher.
Der zweite Denkfehler betrifft den bankinternen Wert. Die Bank orientiert sich nicht am Wunschpreis, sondern an einem eigenen Belehnungswert. Liegt dieser tiefer, wird die Finanzierung sofort enger, und die Differenz muss aus zusätzlichem Eigenkapital kommen. Genau deshalb reicht ein hübsches Inserat nie als Kaufgrundlage.
Das Niederstwertprinzip macht den Kauf in der Schweiz konservativ, und zwar bewusst. Für Käufer ist das unbequem, aber fair. Die Bank schützt sich gegen Überzahlung, und du musst mit einer Bewertung rechnen, die unter dem Marktpreis liegen kann.
Wer den Abschluss sauber vorbereiten will, prüft also zuerst Finanzierung, Bewilligung und Umzugslogistik, erst dann die Wohnung selbst. Wie genau Eigenmittel, Belehnungswert und Tragbarkeit zusammenspielen, zeigt der nächste Abschnitt.
Eigenmittel, Belehnungswert und Tragbarkeit verstehen
Bei einer Eigentumswohnung in der Schweiz entscheidet nicht der Inseratspreis, sondern die Banklogik. Wer das zu spät merkt, verliert Zeit, Verhandlungsmacht und oft die gewünschte Wohnung. Für selbstbewohntes Wohneigentum gilt in der Praxis: 20 % Eigenmittel, davon mindestens 10 % des Kaufpreises aus nicht verpfändeten, liquiden Mitteln. Wer diese harte Eigenmittelquote nicht sauber belegen kann, fällt bei der Vorprüfung schnell durch.
Der zweite Stolperstein ist der Belehnungswert. Die Bank bewertet die Liegenschaft intern, und dieser Wert kann unter dem Kaufpreis liegen. Dann finanziert die Bank nur auf Basis ihres akzeptierten Werts, nicht auf Basis deiner Offerte. Genau dort entsteht oft eine Finanzierungslücke, die nur mit zusätzlichem Eigenkapital schliessbar ist. Wer den Abschluss ernsthaft vorbereitet, klärt deshalb Finanzierung, Einzug und Bewilligungsfragen vor der Reservationszahlung, nicht danach.
So greift das Niederstwertprinzip
Das Niederstwertprinzip macht den Kauf in der Schweiz konservativ. Es schützt die Bank vor Überzahlung, zwingt dich aber zu einem realistischen Blick auf den Markt. In heissen Lagen ist das besonders unangenehm, weil der Marktpreis schnell steigt, die Bank aber tiefer bewertet.
Die praktische Folge ist klar. Eine Hypothek deckt nur den von der Bank akzeptierten Wert, und die Differenz muss über Eigenmittel abgefedert werden. Wer hier zu knapp rechnet, bringt die ganze Transaktion ins Wanken.
Tragbarkeit wird nicht mit deinem Effektivzins geprüft
Für die Tragbarkeit zählt nicht dein aktueller Angebotssatz. Kreditgeber rechnen mit einem kalkulatorischen Zinssatz von rund 4,5 bis 5 %, dazu kommen Amortisation und Unterhalt. Die Last sollte meist nicht über einem Drittel des Bruttoeinkommens liegen. Die FINMA nennt für selbstgenutztes Wohneigentum eine Grenze von 33 % des nachhaltigen Bruttoeinkommens FINMA-Faktenblatt zum Hypothekarmarkt.
| Position | Richtwert | Bemerkung |
|---|---|---|
| Eigenmittel gesamt | 20 % | Bei selbstbewohntem Wohneigentum üblich |
| Harte liquide Mittel | 10 % | Nicht verpfändet, nicht aus BV-Vorbezug |
| Belehnung durch Hypothek | max. 80 % | Bezogen auf den akzeptierten Belehnungswert |
| Kalkulatorischer Zinssatz | rund 4,5 bis 5 % | Für die Tragbarkeitsrechnung |
| Tragbarkeit | rund 33 % | Zins, Amortisation und Unterhalt zusammen |
Wer schon andere Verpflichtungen trägt, muss diese Rechnung früh machen. Auch die bestehende Verschuldung zählt. Für eine saubere Vorbereitung hilft ein Blick auf Tipps zur DSCR-Verbesserung, nicht weil es derselbe Finanzierungsrahmen ist, sondern weil die Logik derselbe Fehler vermeidet, zu knapp zu planen.
Hypothekenmodelle im direkten Vergleich
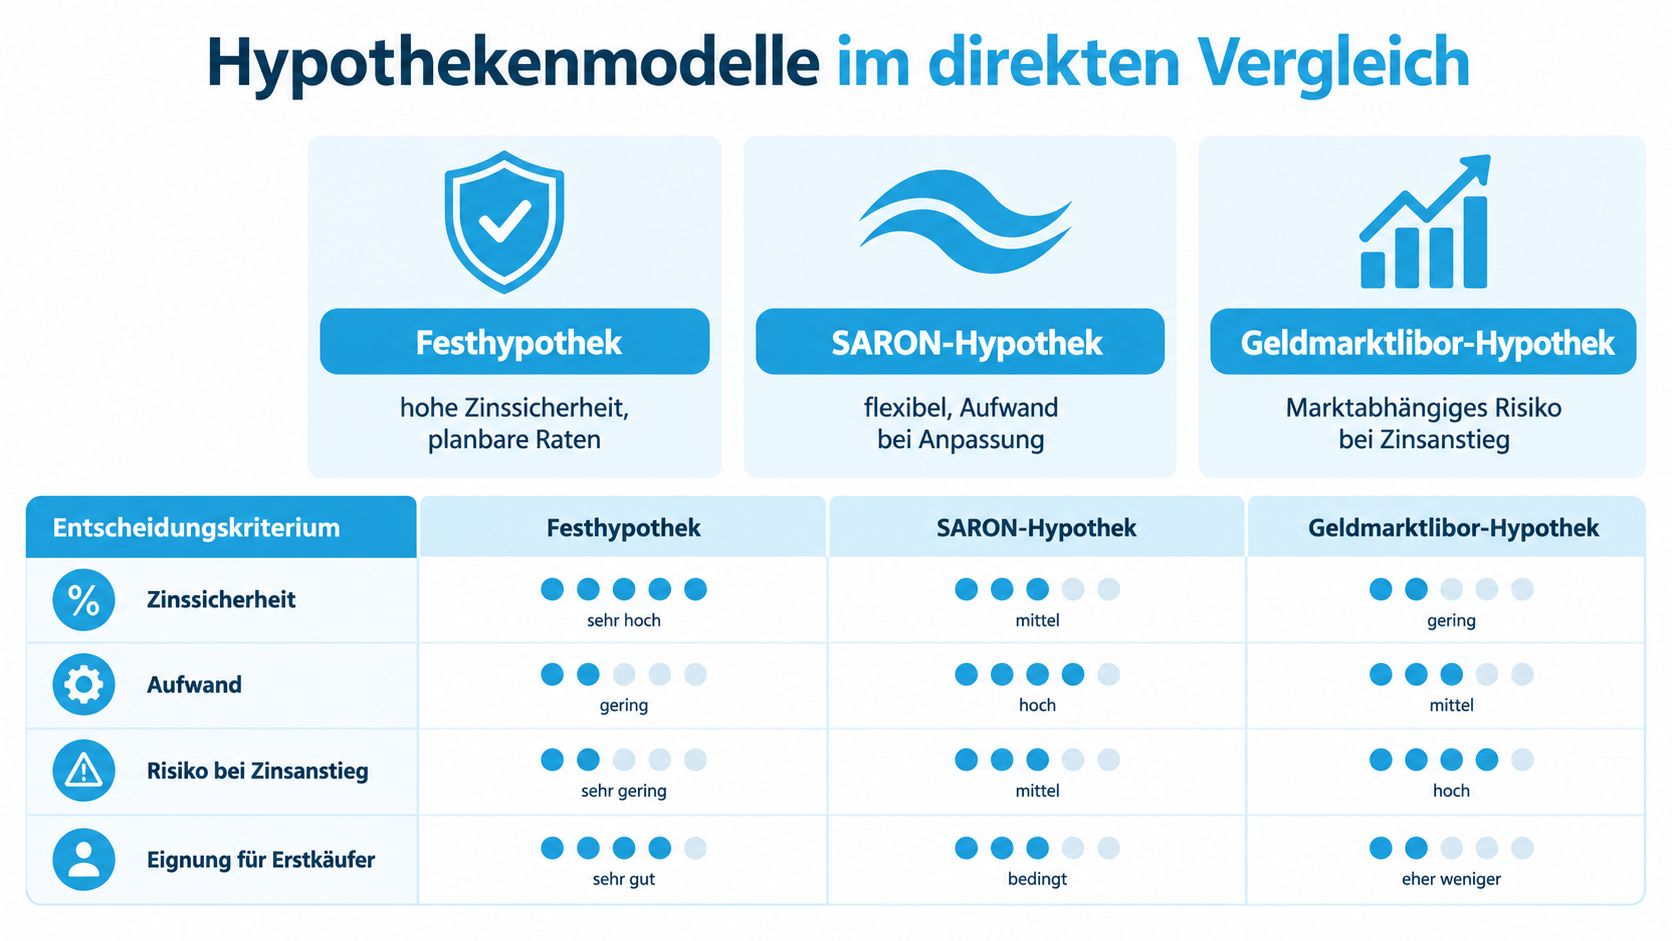
Die Wahl der Hypothek ist kein Lifestyle-Entscheid, sondern ein Risikoprofil. Erstkäufer wollen meist Sicherheit, aber sie unterschätzen oft, wie stark sich Aufwand, Flexibilität und Zinsrisiko je nach Modell unterscheiden.
Festhypothek ist für viele Erstkäufer der sauberste Start
Die Festhypothek bringt Planungssicherheit. Wer seine Monatsbelastung ruhig und berechenbar halten will, ist hier meist am besten aufgehoben. Der Preis dafür ist weniger Flexibilität, denn du bindest dich für eine Laufzeit und kannst nicht einfach von sinkenden Zinsen profitieren.
Das ist keine schlechte Wahl. Im Gegenteil, für Käufer mit knapper Tragbarkeit oder wenig Puffer ist das oft die vernünftigste Lösung, weil sie das Zinsrisiko klar begrenzt.
SARON und Geldmarktlibor sind beweglicher, aber anspruchsvoller
Die SARON-Hypothek ist flexibler, verlangt aber mehr Aufmerksamkeit. Sie passt zu Käufern, die Zinsbewegungen aushalten können und ihre Finanzierung aktiv im Blick behalten. Die klassische Geldmarktlibor-Hypothek ist in der Praxis das ältere Vergleichsmodell, das dieselbe Logik des marktnahen Zinses widerspiegelt, also mehr Nähe zum Markt, aber auch mehr Unsicherheit bei Zinsanstiegen.
Für Erstkäufer gilt deshalb eine einfache Reihenfolge. Wenn die Reserve klein ist, gewinnt die Sicherheit. Wenn dein Einkommen stabil ist und du Schwankungen verkraftest, kann ein marktnäheres Modell sinnvoll sein, aber nicht als Reflex, sondern aus Überzeugung.
Die Amortisation nicht falsch lesen
Ab einer höheren Belehnung wird Amortisation relevant, und genau da machen viele Käufer Fehler. Sie sehen nur die Monatsrate, nicht aber den Rückzahlungsdruck im Hintergrund. Indirekte Amortisation über die Säule 3a kann sinnvoll sein, wenn du Liquidität schonen und gleichzeitig steuerlich sauber arbeiten willst.
Klare Empfehlung: Erst die Tragbarkeit unter Stress testen, dann die Hypothek wählen. Wer das umkehrt, optimiert oft den Zinssatz und verschlechtert das Risiko.
Kaufnebenkosten realistisch budgetieren
Eine Wohnung ist unterschrieben, der Notartermin steht, und erst dann merken viele Käufer, dass die Nebenkosten den eigentlichen Druck machen. Genau hier wird aus einem scheinbar sauberen Budget schnell ein enger Korridor, vor allem wenn zusätzlich noch Umzug, erste Anpassungen und regionale Bewilligungsfragen anstehen.
Die Nebenkosten bestehen aus Notariatskosten, Grundbuchgebühren und der kantonalen Handänderungssteuer. Diese Positionen entscheiden oft darüber, ob der Kaufabschluss noch bequem finanzierbar ist oder ob die Liquidität danach zu dünn wird Preisüberwacher zu Grundbuch- und Beurkundungsgebühren, ESTV zur Handänderungssteuer.
Warum die 3 bis 5 Prozent nur ein Startwert sind
Als grober Richtwert gelten oft 3 bis 5 % des Kaufpreises. Für die Praxis reicht das nur als erster Filter. Die effektive Belastung hängt stark vom Kanton ab, und die Gebührenlogik ist je nach Ort unterschiedlich aufgebaut Preisüberwacher zur Kostenlogik.
Bei einer Wohnung von CHF 1'000'000 reden wir schnell über CHF 30'000 bis 50'000 zusätzlich zum Eigenkapital Zurich zur Budgetierung von Kaufnebenkosten. Wer diesen Betrag nicht vorab reserviert, gerät beim Abschluss unter Druck. Die Frage gehört deshalb vor die Unterschrift, nicht danach.
Die Bemessungsgrundlage ist nicht immer der Kaufpreis
Die Handänderungssteuer wird grundsätzlich auf Basis des Kaufpreises berechnet. Bei Sonderfällen kann aber der Verkehrswert ins Gewicht fallen Preisüberwacher zur Kostenlogik. Das betrifft etwa Transaktionen mit ungewöhnlichen Preisansätzen, Schenkungen oder Konstellationen, in denen der Vertragspreis deutlich vom Marktwert abweicht. Eine pauschale Prozentrechnung ist deshalb nur eine Vorstufe, nie die Endrechnung.
In der Schweiz lohnt sich der Blick auf den Kanton besonders. In gewissen Kantonen werden die Grundbuchgebühren degressiv berechnet. Das verändert die Budgetlogik spürbar, weil der Anteil an den Transaktionskosten je nach Kaufpreis anders ausfällt Preisüberwacher zu Grundbuch- und Beurkundungsgebühren.
Die Kostenmatrix gehört vor die Reservation
Vor der Reservation braucht es eine saubere Kostenübersicht. Darin stehen Kaufpreis, Gebühren, Renovationsreserve und Umzugskosten zusammen. Wer diese Rechnung nicht schriftlich macht, sieht nur den Kaufpreis und übersieht die Folgekosten, die direkt beim Einzug anfallen.
- Kaufpreis: Ausgangspunkt, nicht Endsumme.
- Gebühren: Notar, Grundbuch, Handänderung, kantonal abklären.
- Reserve: Für Renovationen, Sonderumlagen und Überraschungen.
- Umzug: Der Einzug kostet ebenfalls Geld.
Für die Vorbereitung taugt eine klare Struktur besser als eine grobe Schätzung. Eine praxistaugliche Budget-Vorlage für den Wohnungskauf hilft, die Zahlen vor dem Notartermin sauber zusammenzuziehen.
Vom Reservationsvertrag bis zur Eigentumsübertragung
Wer in der Schweiz einen Wohnungskauf zu früh reserviert, zahlt am Ende oft doppelt, mit Verzögerungen, Zusatzkosten oder einem Rückzieher unter Druck. Der juristische Ablauf ist nüchtern, aber er entscheidet über Geld, Zeit und über den Einzug. Erst prüfen, dann reservieren.
Welche Unterlagen vor der Unterschrift auf dem Tisch liegen müssen
Vor der Reservationszahlung gehören der Grundbuchauszug, die Dienstbarkeiten, das Reglement der Stockwerkeigentümergemeinschaft, die Protokolle, der Erneuerungsfonds, die Jahresrechnungen und die Nebenkosten auf den Tisch. Wer diese Unterlagen nicht verlangt, kauft nicht nur Wohnraum, sondern auch Pflichten, die später teuer werden können.
Prüfe zusätzlich die Unterlagen zur Besichtigung und zum Objektzustand, zum Beispiel mit der Checkliste für die Wohnungsbesichtigung. Genau dort fallen Mängel, Sanierungsbedarf und unklare Zusagen zuerst auf.
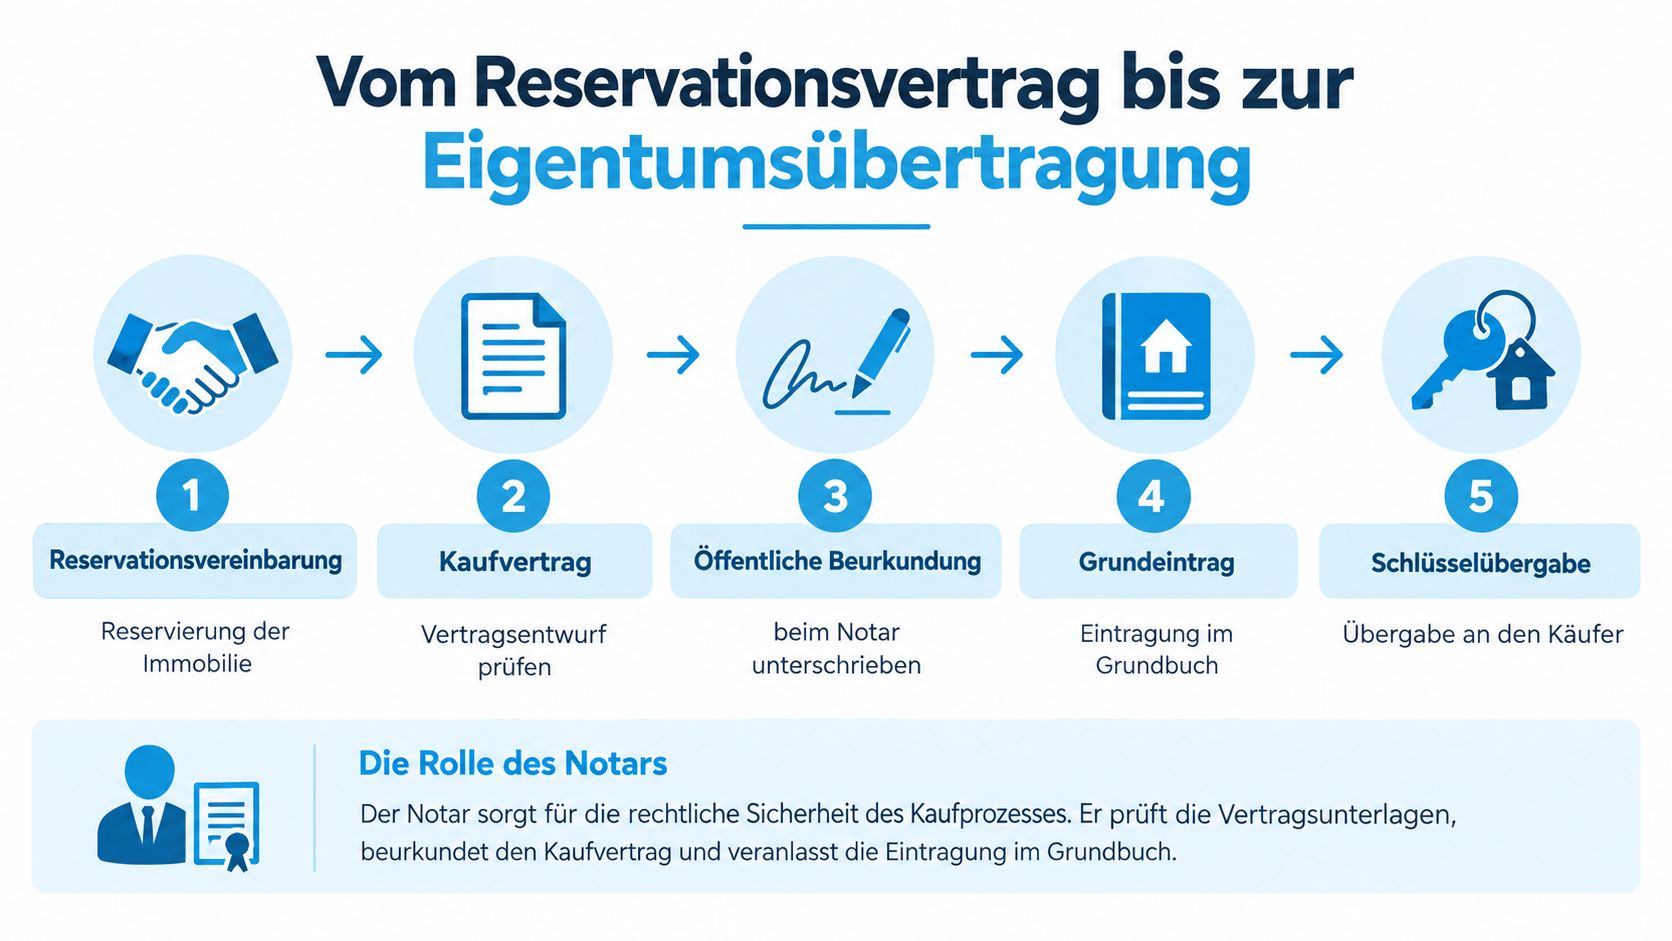
Der Notar sorgt für die öffentliche Beurkundung und die rechtssichere Übertragung. Die Eintragung ins Grundbuch läuft über das zuständige kantonale Amt. Je nach Kanton fallen Beurkundungs-, Grundbuch- und teilweise Handänderungsgebühren an, das ist keine Kleinigkeit und gehört von Anfang an ins Budget Preisüberwacher.
Die fünf Schritte ohne Chaos
- Reservationsvereinbarung: Die Wohnung wird reserviert, sinnvoll nur mit geklärter Finanzierung und sauberem Bewilligungsstand.
- Kaufvertrag: Entwurf genau prüfen, vor allem Lasten, Fristen, Übergabe und Sonderabmachungen.
- Öffentliche Beurkundung: Der Vertrag wird beim Notar unterschrieben und rechtsgültig festgehalten.
- Grundbucheintrag: Erst mit diesem Eintrag geht das Eigentum sauber über.
- Schlüsselübergabe: Das ist der praktische Besitzwechsel. Ab hier beginnt die Einzugslogistik mit Möbeln, Handwerkern und allfälligen Renovationen.
Wer Umzug, Renovation und Vertragslage durcheinanderbringt, schafft sich unnötige Risiken. Das gilt besonders, wenn Liefertermine schon laufen oder Handwerker gebucht sind.
Praktischer Rat: Reserviere nie auf Vertrauen allein. Finanzierung, Dossier und Bewilligungsstand müssen vor der Zahlung schriftlich sauber sein.
Bewilligungen und Statusfragen klären
Die Staatsangehörigkeit allein entscheidet nicht. Wohnsitz, Bewilligungsstatus und der Immobilientyp bestimmen, ob der Kauf überhaupt möglich ist. Wer das vor der Reservation nicht sauber prüft, riskiert einen unterschriebenen Vertrag ohne klare Grundlage.
Was der Bund tatsächlich vorsieht
Der Erwerb von Grundstücken durch Personen im Ausland ist grundsätzlich kantonal bewilligungspflichtig Bundesamt für Justiz. Für EU-/EFTA-Staatsangehörige mit Wohnsitz in der Schweiz gelten oft erleichterte Regeln. Drittstaatsangehörige ohne C-Bewilligung sind meist deutlich stärker eingeschränkt. Das ist kein Randthema, sondern kann einen Kauf sofort stoppen.
Die geplante Revision verschärft den Druck zusätzlich. Nach der geplanten Revision soll dies auch für den Kauf einer Hauptwohnung durch Drittstaatsangehörige gelten. Wer jetzt kauft, muss deshalb den nächsten Statusschritt mitdenken, nicht nur den heutigen Ausweis.
Die richtige Reihenfolge vor der Reservationszahlung
Zuerst die Aufenthaltsbewilligung prüfen, dann die zuständige Stelle schriftlich anfragen, dann erst reservieren. Wer zu früh zahlt, bindet sich an ein Objekt, bevor die Bewilligungsfrage geklärt ist.
- Aufenthaltsstatus prüfen: B, C, EU/EFTA oder Drittstaat, das hat direkte Folgen.
- Kantonale Stelle kontaktieren: Zum Beispiel Grundbuchamt Zürich oder Bewilligungsbehörde Bern, am besten mit schriftlicher Vorabklärung vor der Reservationszahlung. Rechne für eine Antwort mit etwa 2 bis 4 Wochen.
- Bewilligungsrisiko einschätzen: Nicht jeder Kanton prüft gleich streng, und die Praxis ist nicht überall identisch.
- Einzug und Umzug abstimmen: Für die praktische Vorbereitung hilft der Überblick zu Umziehen in die Schweiz, vor allem wenn Bewilligung, Liefertermine und Bezug eng zusammenliegen.
Wer den Status erst nach der Unterschrift klärt, verliert Zeit und oft auch Verhandlungsmacht.
Vom unterschriebenen Vertrag zur bezugsfertigen Wohnung
Der Kaufvertrag ist nicht der Einzug. Zwischen Unterschrift und bewohnbarem Zuhause liegen Übergabeprotokoll, Lieferfenster, Zugangsprüfung, Möbelmontage und meist auch Entsorgung alter Einrichtung. Wer das auf den letzten Drücker organisiert, zahlt fast immer mit Stress.
Was vor dem Einzug konkret geprüft werden muss
Zuerst kommt das Übergabeprotokoll. Türen, Böden, Anschlüsse, Lift und Zugänge müssen passen, bevor Lieferanten kommen. Danach folgen Schlüsselübergabe, Messung der Wege und die Frage, ob Möbel überhaupt durchs Treppenhaus oder in den Lift passen.
Genau hier entscheidet sich, ob ein kombinierter Transport sinnvoll ist. Wenn Lieferung, Montage und Entsorgung in einem Ablauf gebündelt werden, sparst du oft unnötige Doppelwege und reduzierst den Koordinationsaufwand. Das ist nicht nur praktisch, sondern oft auch die sauberere Lösung für eine neue Eigentumswohnung.
Eine nüchterne 14-Tage-Einzugslogik
- Tag 14 bis 10: Übergabeprotokoll, Mängel aufnehmen, Zugänge messen.
- Tag 9 bis 7: Lieferfenster bestätigen, Möbelmontage terminieren.
- Tag 6 bis 4: Alte Einrichtung entsorgen oder abholen lassen.
- Tag 3 bis 2: Kurzfristige Lagerung klären, falls der Bezugstermin kippt.
- Tag 1 bis 0: Schlüsselübergabe, Endkontrolle, Einzug.
Diese Reihenfolge verhindert, dass du Möbel bestellst, bevor du den Zugang wirklich kennst. Gerade bei Eigentumswohnungen mit Lift, enger Zufahrt oder Sonderregeln der Verwaltung ist das entscheidend.
Warum die Preisentwicklung trotzdem relevant bleibt
Laut PwC lag der mittlere Transaktionspreis für Eigentumswohnungen in der Schweiz im Februar 2026 bei 920'000 Franken, und Raiffeisen meldete für Eigentumswohnungen im Jahresvergleich bis zum zweiten Quartal 2026 einen Anstieg von 4,2 % PwC zu Eigentumswohnungen 2026. Das zeigt vor allem eines, ein stabiler Median heisst nicht, dass dein Objekt oder deine Region stabil sind. Budgetiere deshalb den Einzug regional und nicht nach Bauchgefühl.
TIXPI hilft dir genau an der Stelle, an der viele Ratgeber aufhören, beim echten Einzug. Wenn du nach dem Kauf eine saubere Lösung für Transport, Lieferung, Montage oder Entsorgung brauchst, geh direkt zu TIXPI und plane deinen Einzug so, dass aus dem Kauf auch wirklich ein bewohnbares Zuhause wird.